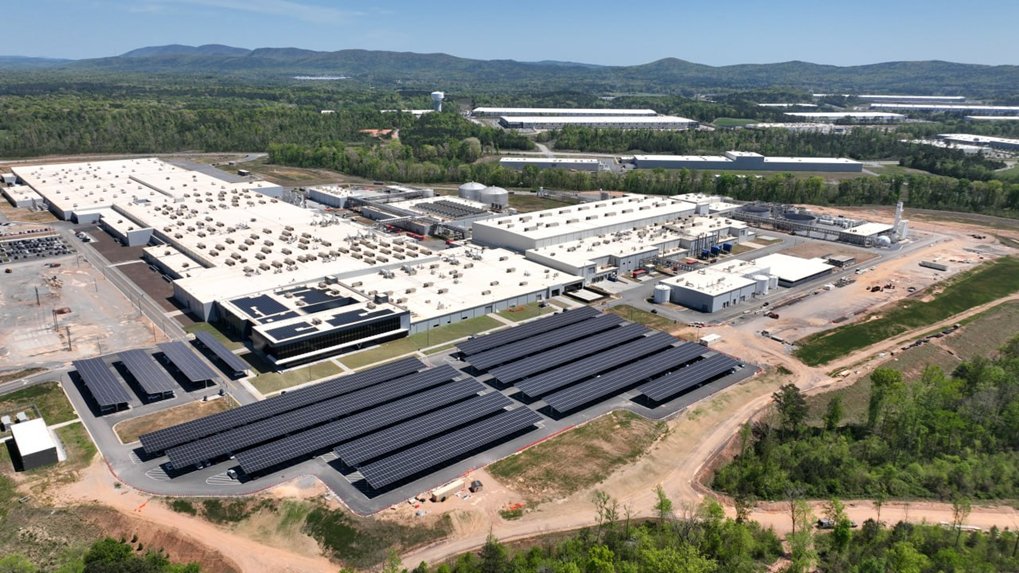
한화솔루션이 미국 조지아주에 건설한 태양광 모듈 공장. 한화솔루션 제공
윤재성 하나증권 연구원은 7월 10일 낸 보고서에서 “한화솔루션의 2분기 영업이익은 지난해 동기 대비 126% 증가한 2307억 원으로 컨센서스를 29% 상회할 전망”이라고 밝혔다. 또 “실적 개선 추세가 뚜렷함에도 주가가 연초 수준에 머물러 가격 매력도가 높아졌다”며 투자 의견 ‘매수’를 유지하고 목표주가 6만 원을 제시했다.
“태양광 모듈 공급 과잉 해소”
실적 개선에 기여한 건 태양광 부문이다. 2분기 영업이익은 전 분기 대비 107% 증가한 1289억 원, 3분기에는 44% 늘어난 1858억 원을 기록할 것이라는 게 윤 연구원의 분석이다. 판매 비중이 높은 미국에서 태양광 모듈 판가가 지속적으로 상승 중인 것을 반영한 결과다.윤 연구원은 판가 상승 이유에 대해 “태양광 모듈 시장에서 공급 과잉이 해소되고 있기 때문”이라고 설명했다. “공급 측면에서 보면 중국 업체의 우회 물량이 원천 차단됐다. 수요 측면에서는 미국의 Sunrun 등 태양광 제품 설치 업체들이 연초부터 모듈 공급업체 승인 명단에서 중국 관련 업체를 제외하면서 한국 제품이 반사이익을 얻고 있다”는 설명이다. 한화솔루션 큐셀부문이 이달부터 미국 조지아주 공장에서 생산하는 모듈은 미국의 ‘국내산 부품 추가 세액공제(DCA)’ 규정도 충족해 실적 개선에 긍정적 역할을 할 것으로 전망된다.
화학 제품 부문도 성장세를 보일 것으로 예상됐다. 윤 연구원은 2분기 영업이익이 969억 원으로 지난해 동기 대비 184% 증가할 것으로 봤다. 미국-이란 전쟁 이후 제품 공급이 부족한 지역에서 판가가 상승하고 있다는 이유에서다. 합성수지 등 다운스트림 화학 제품 생산라인 가동률은 90%를 상회할 만큼 공급이 부족하다는 게 윤 연구원의 설명이다.
다만 3분기 화학 제품 부문은 45억 원 적자를 기록할 것으로 전망된다. 전쟁 종료 후엔 제품 가격이 하락해 비싸게 들여온 에틸렌 원료로 만든 제품을 시장에 싼값에 팔아야 하는 ‘역래깅’이 발생할 수 있다는 이유에서다. 이 영향으로 한화솔루션의 3분기 전체 영업이익은 1844억 원으로 2분기 대비 20% 축소될 전망이다.
한국거래소에 따르면 한화솔루션은 7월 10일 오전 10시 50분 기준 전일 대비 1450원(4.71%) 상승한 3만2250원에 거래됐다.