
8월 27일 서울 영등포구 콘래드호텔에서 열린 ‘퇴직연금형 개인투자용 국채 제도 시행 및 업무시스템 오픈 행사’에서 허장 재정경제부 차관(가운데) 등 참석자들이 세리머니를 하고 있다. 재정경제부 제공
금융상품을 검토할 때 가장 궁금한 점은 역시 수익률이다. 9월 발행되는 20년물의 표면금리는 연 4.57%에 정부가 얹어주는 가산금리 0.35%가 붙는다. 만기까지 보유하면 연 4.92% 금리가 20년간 복리로 적용된다.
재정경제부는 이 상품의 만기 보유 세전 수익률을 ‘약 161.3%(연평균수익률 8.1%)’라고 표기했다. 연 4.92%로 20년간 복리 운용하면 원금은 약 2.613배가 되니 누적수익률 161.3%는 맞는 얘기다. 그러나 누적수익률 연평균 8.1%는 누적수익률 161.3%를 단순히 20년으로 나눈 값이다. 이 상품의 연 복리수익률은 8.1%가 아니라 4.92%다. 정부 자료에 적힌 숫자를 그대로 받아들여선 곤란하다.
전용 계좌보다 퇴직연금이 유리
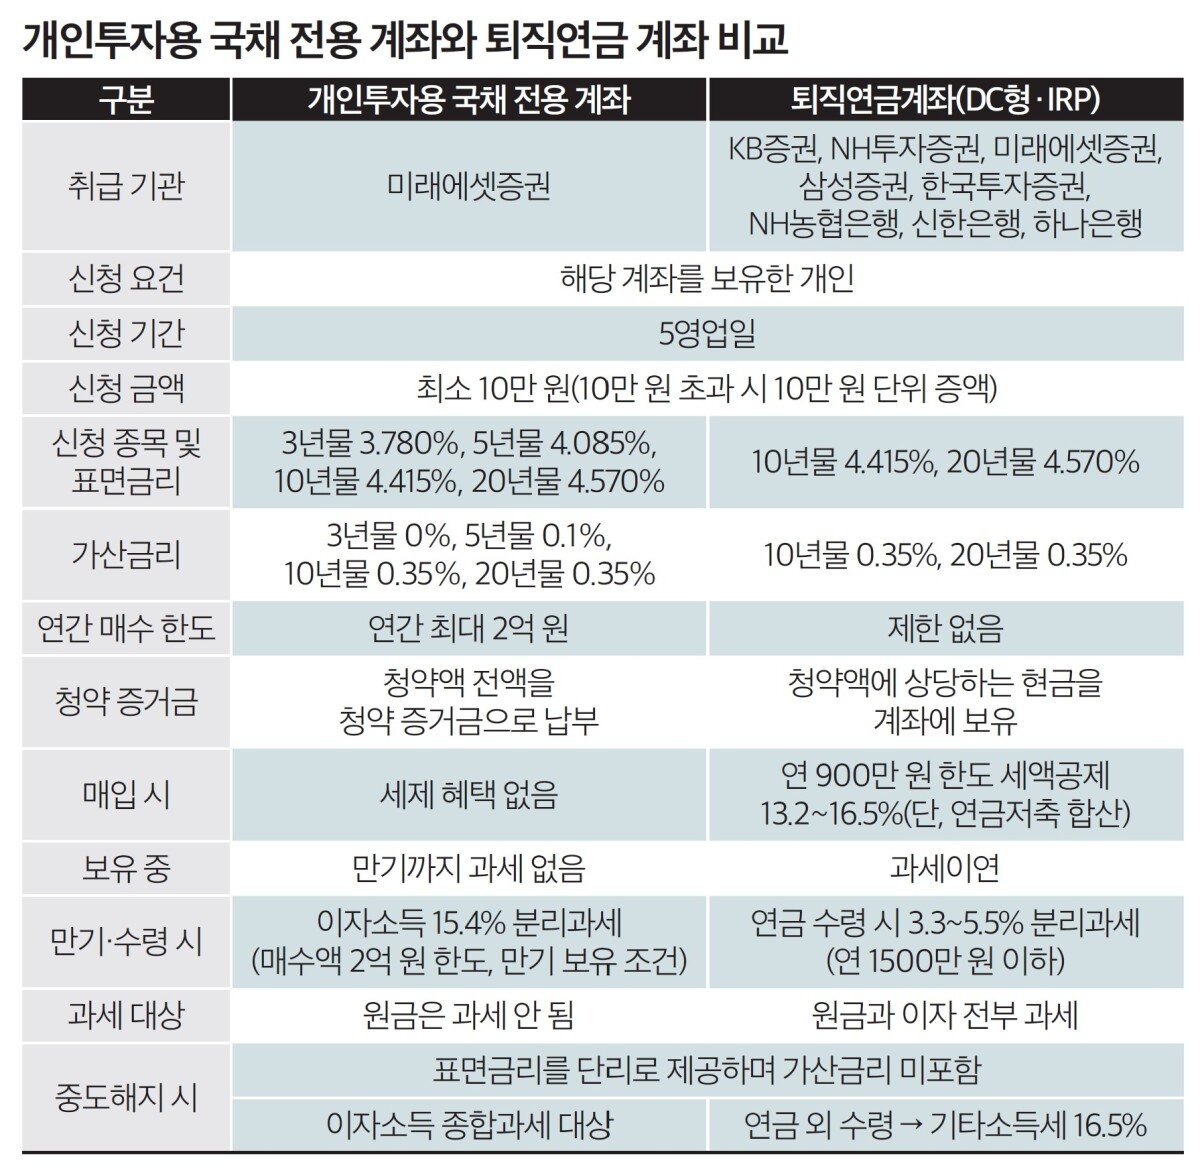
그렇다고 연 4.92%가 시시한 조건이라는 뜻은 아니다. 한국은행 통계상 시중은행 정기예금 금리가 3.5% 수준이니 예금만으로 노후 준비를 하던 이에게는 매력적인 조건이다. 세제 혜택도 있다. 일반 예금 이자는 연간 금융소득이 2000만 원을 넘으면 종합과세 대상이 돼 최고 49.5% 세율을 적용받을 수 있다. 반면, 전용 계좌에서 개인투자용 국채를 사면 이자 세율은 15.4%로 동일한데 종합과세가 아닌 분리과세 혜택을 받게 된다.퇴직연금 계좌에서 사면 세제 혜택은 증가한다. 납입할 때 연금저축과 합산해 연 900만 원까지 13.2~16.5% 세액공제를 받고, 운용 중 발생한 이자에 대한 세금은 인출할 때까지 미뤄진다. 55세 이후 연금으로 나눠 받으면 3.3~5.5% 세율로 정산된다.
세액공제 한도에 맞춰 900만 원을 20년물에 투자한다고 가정해보자. 20년 뒤 세전 금액은 2352만 원, 이자수익은 1452만 원이다. 전용 계좌에서 투자하면 이자에만 15.4%가 과세돼 세금 224만 원을 빼고 2128만 원이 남는다.
퇴직연금 계좌는 계산이 다르다. 세액공제율 16.5%를 적용하면 납입할 때 148만5000원을 돌려받고, 20년 뒤 2352만 원을 연금으로 수령할 시점에 5.5% 세율을 적용하면 세금은 약 129만 원이다. 돌려받은 세액공제액을 재투자하지 않았다고 가정해도 최종적으로 남는 금액은 2371만 원으로 전용 계좌보다 243만 원 많다. 총급여 5500만 원 초과로 세액공제율이 13.2%로 낮아져도 약 213만 원이 더 남는다.
국채 칸 아닌, 예금 칸에 넣어야
금리와 세제 혜택만 놓고 보면 퇴직연금 계좌에서 예금 등 원리금 보장형만으로 운용해온 사람에게 개인투자용 국채는 매력적인 대안 같다. 그러나 개인투자용 국채의 한계도 분명하다.먼저, 시중금리가 오르면 상대적으로 손실이다. 시장금리가 6%로 올라 더 높은 금리 상품으로 갈아타고 싶어도 쉽지 않다. 중도환매하면 가산금리와 복리를 포기하고 표면금리만 단리로 적용받기 때문이다. 물가와 단기금리가 오르면 10년물, 20년물의 구매력이 하락한다. 게다가 원하는 금액만큼 투자하지 못할 수 있다. 기준금액 300만 원까지 일괄 배정한 뒤 나머지는 청약액에 비례 배정하기 때문이다. 국채 만기와 연금 수령 시점도 어긋날 수 있다. 마지막으로 10년물이나 20년물에 투자하는 기회비용도 문제다. 다른 투자로 연 5% 넘는 수익이 기대되면 4.92% 수익은 매력도가 떨어진다.
여기서 한 가지 더 주의할 점이 있다. 개인투자용 국채를 기존 국채 상장지수펀드(ETF)와 같은 용도로 생각해서는 안 된다는 것이다. 연금계좌에서 주식·국채·달러·금 등 움직임이 다른 자산을 함께 담는 자산배분 전략을 쓰는 경우가 많다. 주가가 급락하면 상대적으로 선방한 국채를 팔아 싸진 주식을 사는 식으로 비중을 원래대로 되돌린다. 이른바 ‘리밸런싱’이다. 그래서 기존 포트폴리오의 국채 ETF를 개인투자용 국채로 바꿔도 되지 않을까 고민할 수 있다.
그러나 두 상품은 역할이 다르다. 자산배분의 분산 효과는 서로 다르게 움직이는 자산을 필요할 때 사고팔 수 있어야 제대로 작동한다. 개인투자용 국채는 중도환매하면 가산금리와 복리 혜택을 잃고, 환매 자체도 자유롭지 않다. 주가가 급락했을 때 국채를 즉시 팔아 주식을 사는 식의 리밸런싱이 어렵다는 뜻이다.
개인투자용 국채는 이름만 국채일 뿐 사실상 20년 만기 확정금리 예금이다. 자산배분 포트폴리오의 국채 자리를 대체하기보다 예금·원리보장형 자산으로 놓고, 리밸런싱 대상에서는 제외하는 게 낫다. 예금·원리보장형으로 퇴직연금을 채워온 사람에게는 분명한 개선이지만, 이미 자산배분 전략을 운용하고 있는 사람이 국채 ETF를 해당 상품으로 바꾸는 것은 다른 문제다. 청약 전 두 가지만 자문해보자. 이 돈을 20년간 묶어둘 수 있는가, 그리고 내 퇴직연금을 이 상품으로 채우는 전략이 지금 내 포트폴리오에서 가장 나은 선택지인가.
















