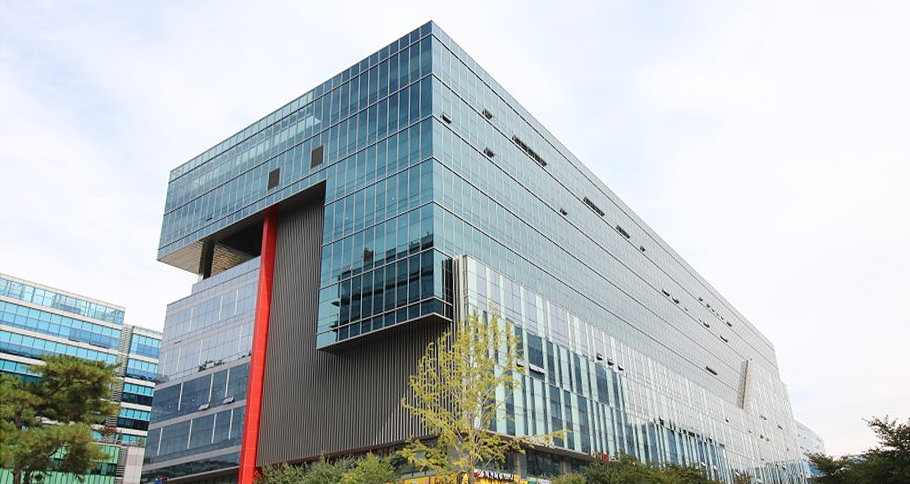
경기 성남에 위치한 실리콘투 본사 사옥. 실리콘투 제공
실리콘투의 2분기 GPM(매출총이익률)은 1분기 대비 2%p 개선됐다. 김 연구원은 “이 중 1%p 이상은 달러 강세와 함께 높아진 미국 매출 덕분으로, 0.5%p 내외는 고객사 다변화와 제품 판매 할인율 축소 등 때문인 것으로 추정한다”고 설명했다. 실제로 2026년 2분기 실리콘투의 전체 매출 가운데 미국 비중은 19.2%로 1분기 대비 2.6%p 상승했다. 또한 2분기 기준 실리콘투의 최대 고객사는 영국의 전국 단위 유통업체 부츠(Boots)다.
다만 김 연구원은 “원/달러 환율이 전고점 대비 12.9% 하락한 상태라 3분기 GPM이 2분기 수준을 넘어서기는 어려워 보인다”며 “원화 강세가 추세적으로 이어질 경우 향후 실적에 부담 요인으로 작용할 수 있다”고 내다봤다.
한국투자증권은 하반기에도 실리콘투 실적이 부츠 대상 매출에 힘입어 견조한 흐름을 이어갈 것으로 봤다. 김 연구원은 “2023~2024년 실리콘투의 실적과 주가가 가장 양호했는데, 당시 미국 시장에서 한국 화장품의 인기가 높아지며 공급이 수요를 따라가지 못하는 현상이 나타났고 이때 실리콘투가 수혜를 봤다”고 짚었다. 이어 “올해도 한국 화장품이 유럽 내 오프라인 채널에 본격적으로 입점하고 있어 유럽에서 한국 화장품 수요는 꾸준히 우상향할 가능성이 높다”고 분석했다. 실제로 올해 3~6월 영국이 수입한 화장품 가운데 한국산 비중이 1위를 차지하기도 했다.


김윤정 기자
graphy@donga.com
안녕하세요. 주간동아 김윤정 기자입니다. 보고 들은 대로 담겠습니다.
공정위, 굽네치킨 ‘2세 일감 몰아주기’ 의혹 조사
“보배요? 보조배터리 아니에요?”… 문해력 키우려 한자학원 찾는 아이들