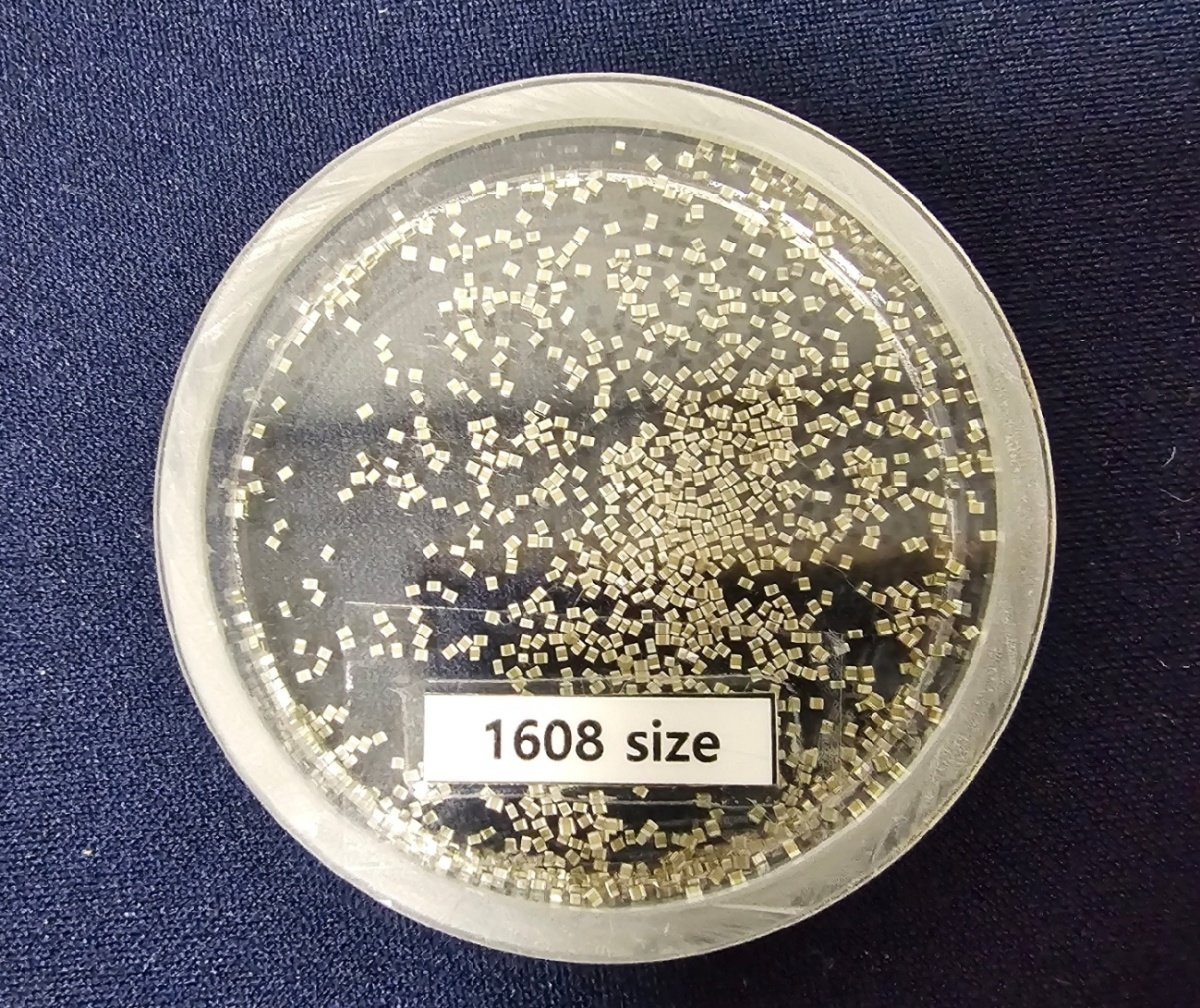
삼성전기의 MLCC(Multi Layer Ceramic Capacitor·적층세라믹콘덴서). 뉴스1
박 연구원은 올해 3분기 영업이익 전망치를 기존 6130억 원에서 6363억 원으로 상향했다. 지난해 동기보다 144.5% 증가해 역대 최고치를 기록할 것으로 판단했다. 3분기 매출은 3조8700억 원으로 지난해 동기 대비 33.8% 성장할 것으로 봤다. 영업이익률은 16.5%로 올해 2분기(12.7%)에 이어 2개 분기 연속으로 10%를 넘을 것으로 전망했다.
분기 기준 역대 최고 실적 경신은 2027년까지 이어질 것이라고 분석했다. 올해 2분기 영업이익은 4404억 원으로 지난해 동기 대비 106.7% 증가했는데, 3분기에는 144.5%, 4분기에는 173.2%로 영업이익 상승률이 높아질 것으로 봤다. 내년 1분기 영업이익은 145.5% 성장할 것으로 전망했다.
이러한 분석의 배경에는 FC-BGA와 MLCC의 공급 부족 심화가 있다. 박 연구원에 따르면 삼성전기는 현재 두 제품의 생산 시설을 100% 가까이 가동 중이고 경쟁사들 역시 공급의 한계를 보이고 있다. 현재 삼성전기를 제외하면 FC-BGA는 일본 이비덴만, MLCC는 일본 무라타만 안정적으로 공급할 수 있다. 따라서 FC-BGA는 가격 인상과 장기 공급 계약 비중 확대가 지속되고 있으며 MLCC는 AI 데이터센터용을 중심으로 평균 공급 단가(ASP) 상승이 이어지고 있다는 게 박 연구원의 설명이다. 이에 더해 박 연구원은 전장용과 IT(정보기술)용 MLCC도 생산설비 가동률이 높아 가격 인상 가능성이 높아졌다고 덧붙였다.
연간 영업이익은 올해 2조 원으로 지난해 대비 120.2% 성장할 것이라는 게 박 연구원의 분석이다. 내년에는 64.2% 증가한 3조3000억 원, 2028년에는 20.6% 증가한 3조9800억 원으로 모두 역대 최고치를 기록할 것으로 전망했다. 삼성전기의 역대 최고 연간 영업이익은 2021년 기록한 1조4869억 원이다. 박 연구원은 “FC-BGA와 MLCC에서 AI 데이터센터용의 비중이 느는 믹스 효과가 내년에도 지속적으로 확대될 전망”이라며 “올해 MLCC 관련 공급 계약을 지속적으로 체결해 내년 실적 안정성 확대에 기여하고 있다”고 설명했다.
한국거래소에 따르면 9월 3일 오전 11시 45분 기준 삼성전기는 전일 대비 3만1000원(2.29%) 하락한 136만8000원에 거래됐다.