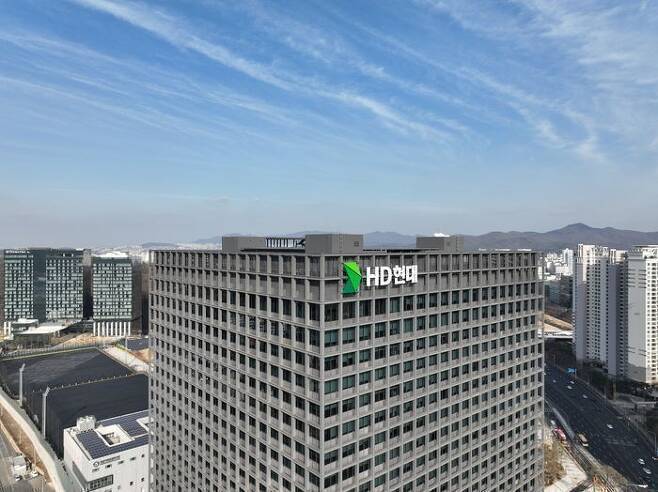
경기 성남시 HD현대 글로벌 연구개발(R&D) 센터(GRC). HD현대 제공
흥국생명은 지주사 HD현대가 3분기 매출액 20조9000억 원, 영업이익 3조2000억 원을 기록할 것으로 전망했다. 지난해 동기 대비 각각 14.8%, 88.6% 늘어날 것이라는 예상이다. 박 연구원은 “한국조선해양과 HD현대오일뱅크가 영업이익 증가를 주도하는 가운데 전력기기와 건설 기계, 선박서비스 등 자회사 대부분이 견조한 실적을 기록할 것”이라고 분석했다.
산업 전망도 밝은 편이다. HD한국조선해양은 북미 신규 액화천연가스(LNG) 생산 프로젝트 개발 본격화로 LNG선 발주량 증가 영향권 아래 있다. 박 연구원은 “인공지능(AI) 데이터센터 건립으로 전력인프라 시장이 구조적 성장 추세에 있어 HD현대일렉트릭 역시 실적 호조가 지속할 것”이라고 봤다.
흥국증권은 이러한 자회사 가치 상승을 감안해 현재 HD현대 주가가 낮다고 진단했다. 박 연구원은 “최근 주가 반등에도 순자산가치(NAV) 대비 할인율은 58%고, 12개월 주가수익비율(PER)과 주가순자산비율(PBR)은 각각 5.9배, 1.4배로 여전히 저평가돼 있다”며 “자사주 소각 등 주주환원 확대를 좀 더 적극적으로 시행해야 할 시점”이라고 밝혔다.
9월 초 20만 원 초반이었던 HD현대 주가는 최근 상승 흐름을 보이고 있다. 한국거래소에 따르면 9월 9일 오전 9시 30분 기준 HD현대는 전거래일 대비 8500원(3.45%) 오른 25만5000원에 거래됐다. 9월 3일부터 5거래일 연속 상승세다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사