
다양한 자산에 분산투자해야 하락장에서 손실 폭을 줄일 수 있다. GETTYIMAGES
하락 직전 거래일인 10월 2일 종가(7003.74) 대비 15일 누적 낙폭은 20.7%였다. 1980년 이후 7거래일 동안 이보다 크게 떨어진 것은 2008년 금융위기(-30.0%), 2020년 코로나19 팬데믹(-25.7%), 1997년 외환위기(-22.1%) 등 세 차례뿐이다.
코스피 급락 원인으로는 미국 물가상승에 따른 연방준비제도이사회(연준)의 추가 금리인상 가능성, 인공지능(AI) 기업의 수익성 우려, 중동의 지정학적 긴장 등이 꼽힌다. 그러나 같은 기간 미국 S&P500은 0.4% 하락에 그쳤고 독일 DAX(0.5%), 프랑스 CAC40(1.3%), 인도 니프티50(2.0%)은 상승했다. 미국 변동성지수(VIX)가 15.5에서 16.5로 소폭 오른 반면, 한국 변동성지수(VKOSPI)는 41.0에서 55.4로 치솟았다. 한국에는 공포의 일주일이었지만 세계 증시 전체로 보면 가벼운 조정이었다.
‘자국 편향’에 빠지면 손실 확대
한국 증시가 유독 크게 떨어진 것은 그동안 많이 오른 탓도 있다. 하락 직전 1년간 코스피는 97% 상승해 비교 대상인 12개 주요 주가지수 중 상승률이 가장 높았다(그래프 참조). 이들 지수는 상승률이 높을수록 하락폭도 큰 경향을 보였다. 올해 코스피가 하루 5% 넘게 하락한 날도 10월 20일 기준 21일에 이르러 2010~2024년 연평균(0.3일)을 크게 웃돌았다. 연간 변동성 역시 61%로 같은 기간 평균(17%)의 3.6배였다.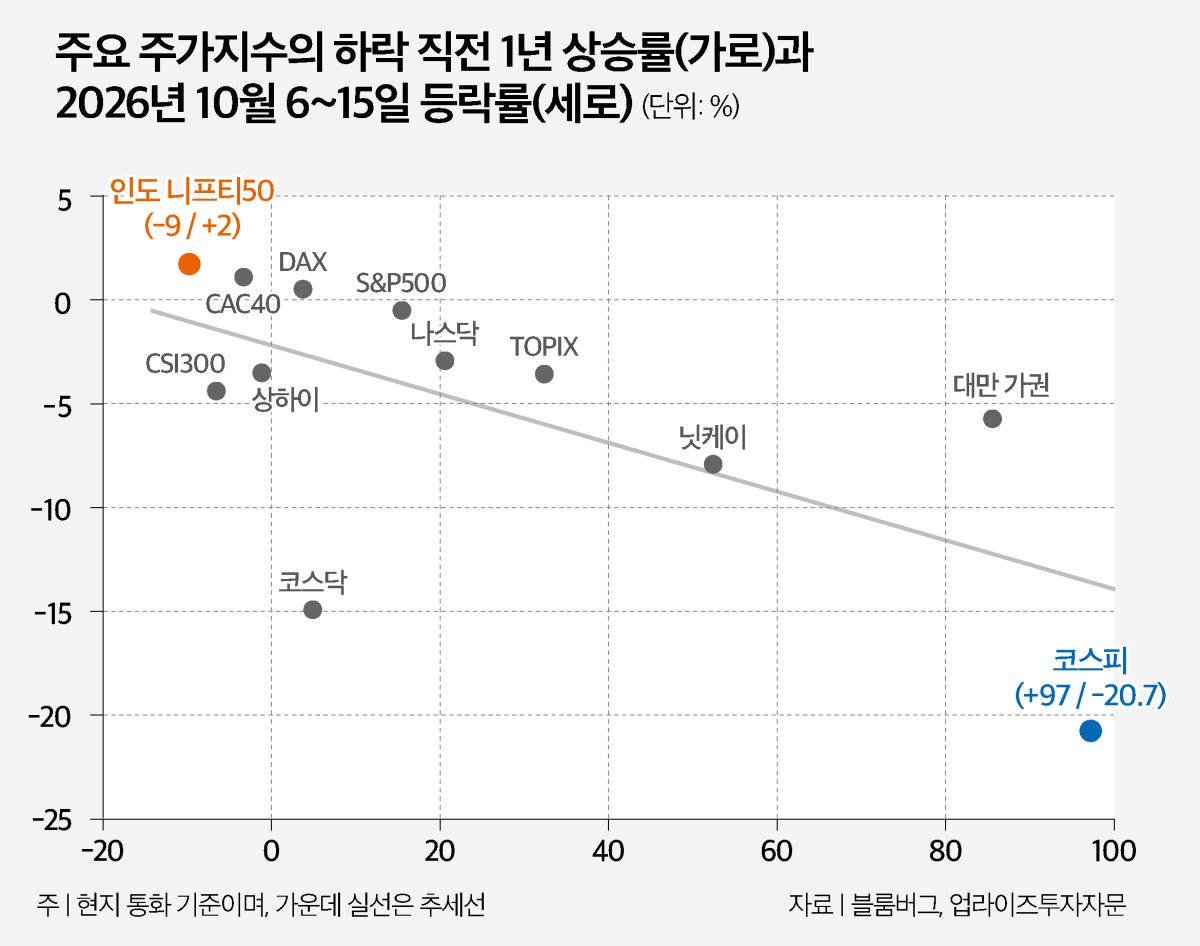
투자자 손익을 가른 것은 코스피가 왜 떨어졌느냐보다 자신의 계좌가 한국 증시에 얼마나 집중돼 있느냐였다. 케네스 프렌치 미국 다트머스대 교수와 제임스 포터바 미국 MIT 교수는 1991년 논문에서 국제 분산투자의 이점에도 자국 주식에 자산을 집중하는 투자자들의 ‘자국 편향’을 지적했다. 한국 주식에 집중 투자했다면 국내 증시의 공포가 고스란히 계좌 손실로 이어진다. 우리 동네에 장대비가 쏟아져도 전국 일기도를 펼쳐 보면 맑은 지역도 많다.
폭락장에서 빛난 분산투자
주식 손실을 방어할 자산으로는 달러와 금, 국채가 꼽히지만 위기마다 성적은 다르다. 2008년 금융위기와 2020년 코로나19 팬데믹 충격 당시 원/달러 환율은 각각 14.8%, 7.8% 상승해 주식 손실을 일부 상쇄했다. 그러나 이번에는 환율이 0.4% 하락했고, 국제 금 가격은 0.8% 상승에 그친 데다 국내 KRX 금 가격은 2.4% 떨어졌다. 반면 국고채 30년 상장지수펀드(ETF)는 3.6~4.4%, 미국 장기국채 ETF(TLT)는 3.7% 상승했다.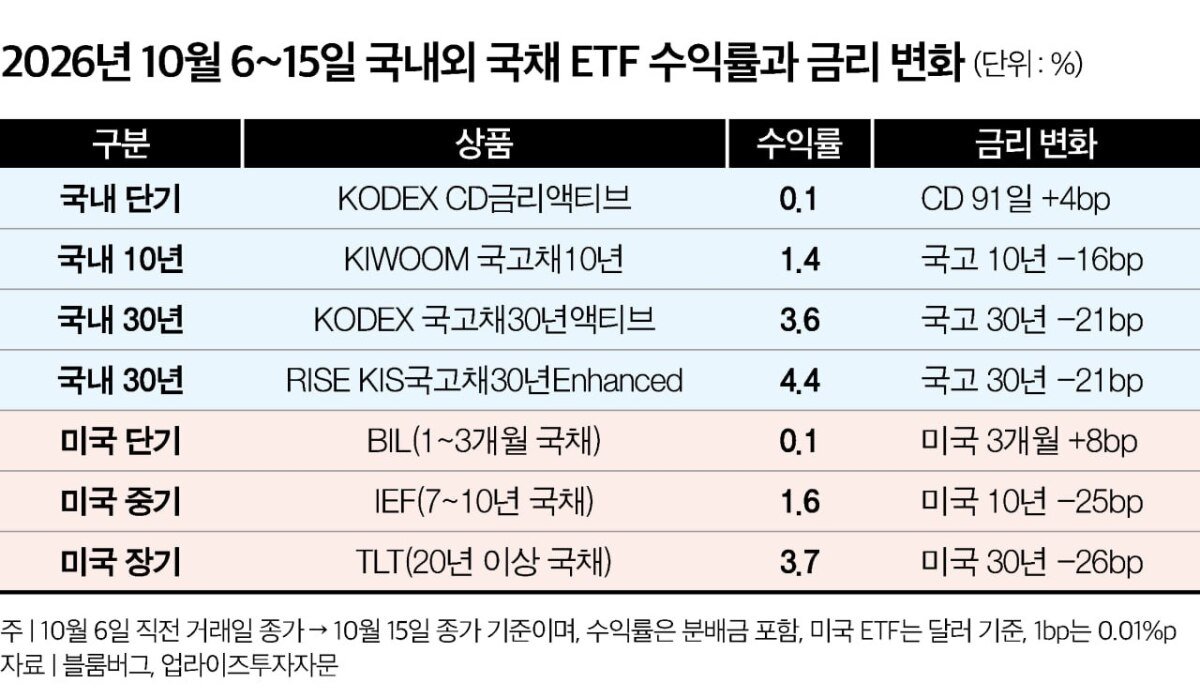
물론 코스피가 지난 1년간 97% 오르는 동안 한국 주식 비중이 낮은 포트폴리오는 상승의 상당 부분을 놓쳤다. 한국 주식에 집중 투자한 사람을 부러워한 시간이 이번 폭락의 일주일보다 훨씬 길었을지 모른다. 그러나 자산이 오르는 순서를 미리 알 수 있는 사람은 없다.
6월 22일 사상 최고치(9114.55)를 기록했던 코스피는 10월 15일까지 39% 하락했다. 과거 급락 이후 흐름도 제각각이었다. 2008년 10월과 2020년 3월 급락 이후 1년간 코스피는 각각 76%, 106% 상승했지만, 1997년 10월과 11월 급락 이후에는 1년이 지나도 각각 30%, 20% 하락한 상태였다. 이번에도 급반등할지, 장기간 횡보할지 알 수 없다. 뉴스가 유난히 무섭게 느껴진다면 시장 전망보다 먼저 내 계좌가 한 나라, 한 자산에 쏠려 있지는 않은지 살펴볼 필요가 있다.
















