부부 중 한 명이 사망하면 남은 배우자가 받는 유족연금은 각자의 연금 가입 유형에 따라 달라진다. GETTYIMAGES
이 문제가 내 노후와 어떤 관계가 있을까. 지난 칼럼에서는 국민연금 추후납부(추납) 수익률을 따져봤다. 같은 추납이라도 누구에게는 연 11% 수익률 효과가 있었지만, 누구에게는 예금 이자만 못했다. 이번에는 여유자금을 국민연금 추납과 개인연금 중 어디에 넣을지 결정할 때 고려해야 할 기준을 하나 더 살펴보자. 바로 내가 먼저 세상을 떠났을 때 가족에게 얼마나 남길 수 있느냐다. 연금저축과 IRP(개인형퇴직연금)는 가입자가 사망하면 남은 잔액이 상속되고, 배우자는 요건에 따라 계좌를 승계해 연금으로 받을 수도 있다. 반면 국민연금은 납부한 돈이 그대로 상속되지 않는다.
배우자 사망하면 연금 반토막 이하
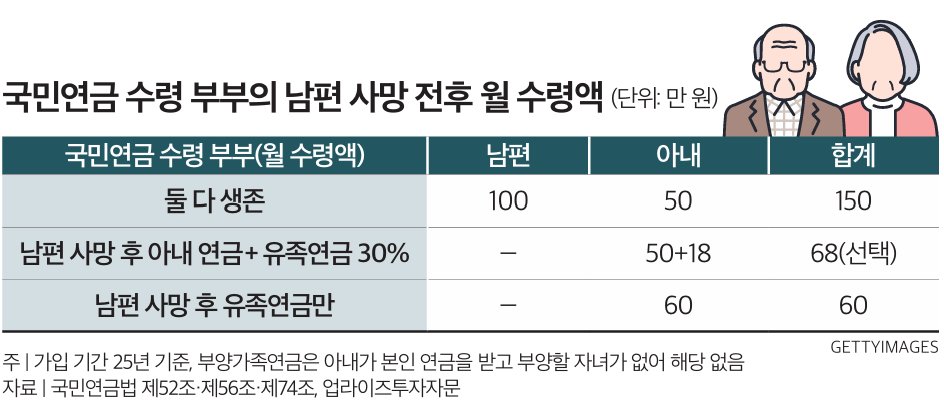
유족연금은 사망한 가입자의 기본연금액에 가입 기간별 비율을 곱해 산정한다. 가입 기간이 10년 미만이면 40%, 10년 이상 20년 미만이면 50%, 20년 이상이면 60%이며 부양가족연금액이 추가될 수 있다. 남은 배우자가 본인 노령연금을 받고 있다면 둘 중 하나를 선택해야 한다. 국민연금법 제56조에 따라 자신의 노령연금에 유족연금의 30%를 더해 받거나 본인 연금을 포기하고 유족연금만 받을 수 있다.예를 들어 가입 기간 25년으로 월 100만 원을 받던 남편이 사망했다면 유족연금은 월 60만 원이다(표 참조). 아내가 본인 노령연금으로 월 50만 원을 받고 있었다면 ‘50만 원+18만 원’과 ‘60만 원’ 중 유리한 쪽을 선택한다. 이 경우 아내가 받는 돈은 월 68만 원이다. 부부가 함께 받던 월 150만 원이 절반 이하로 줄어드는 것이다. 남편이 생전 추납으로 연금을 월 10만 원 늘렸다면 아내가 추가로 받는 유족연금은 월 1만8000원에 그친다. 늘어난 10만 원에 유족연금 지급률 60%와 중복급여 조정률 30%를 적용한 결과다. 반면 그 돈을 연금저축이나 IRP에 넣었다면 사망 당시 남은 계좌 잔액을 가족에게 물려줄 수 있다.
연금 종류 따라 달라지는 유족연금
문제는 부부가 서로 다른 공적연금을 받을 때다. 국민연금법의 중복급여 조정은 ‘이 법에 따른’ 급여에만 적용된다. 공무원연금 역시 국민연금 수급자를 유족연금 감액 대상으로 규정하지 않는다. 만약 남편이 공무원연금으로 월 300만 원을 받고 아내가 국민연금을 받는다면 남편 사망 후 아내는 자신의 국민연금에 더해 유족연금 180만 원을 전액 받을 수 있다. 반대로 아내가 공무원연금 수급자이고 남편이 국민연금으로 월 100만 원을 받았다면, 남편 사망 후 아내는 유족연금 60만 원을 감액 없이 받는다. 부부가 모두 국민연금을 받으면 유족연금의 30%, 모두 같은 직역연금을 받으면 50%만 지급하면서 국민연금과 직역연금이 섞일 경우 100%를 지급해 형평성 문제가 발생한다.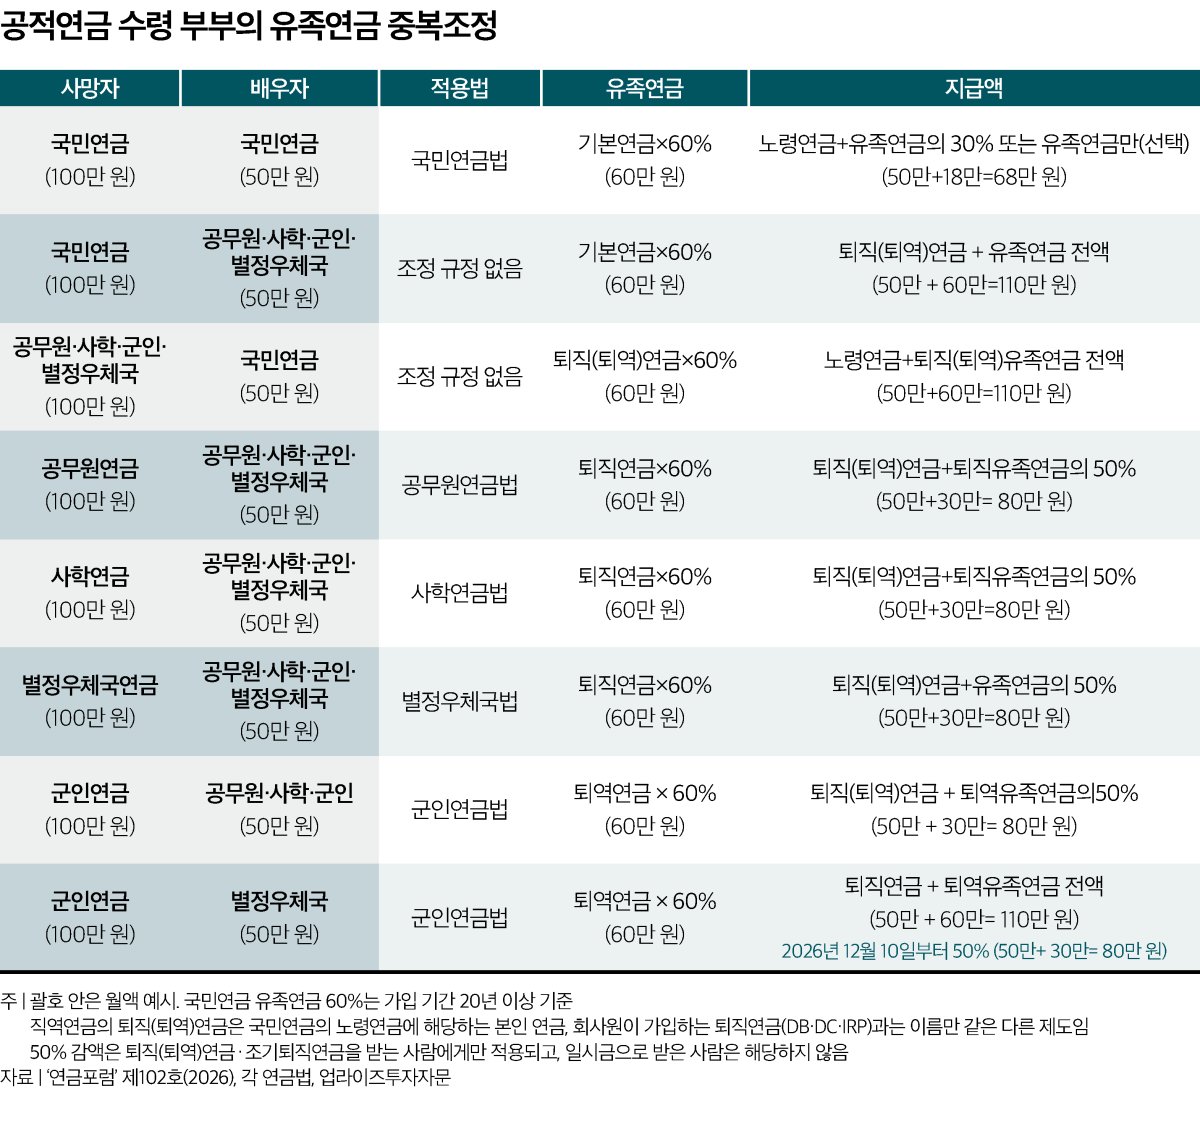
제도 개선은 정책당국 몫이고, 언제 바뀔지도 알 수 없다. 그동안 개인은 현 제도에서 할 수 있는 준비를 해야 한다. 공적연금은 본인의 노후 소득을 보장하는 장치지만, 사망 이후 배우자의 소득까지 같은 수준으로 보장하지는 않는다. 부부가 각자의 국민연금 수급권을 갖추고, 연금저축·IRP처럼 잔액을 상속할 수 있는 개인연금도 함께 마련하는 편이 안전하다. 주택을 보유했다면 주택연금도 고려할 수 있다. 주택연금은 부부 중 한 명이 먼저 사망해도 남은 배우자가 정해진 월 지급액을 계속 받을 수 있다. 오늘 저녁 배우자와 함께 둘 중 한 명이 먼저 떠났을 때 남은 사람의 한 달 수입이 얼마일지 계산해보자.