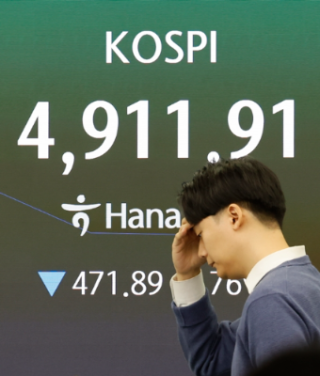
11월 6일 서울 중구 하나은행 딜링룸 전광판에 증시 시황이 표시돼 있다. 뉴시스
주가 하락의 직접적 원인은 외국인 매도세다. 외국인은 1월부터 9월까지 주식 약 214조 원어치를 순매도한 데 이어, 10월에도 약 20조 원 규모를 매도한 것으로 추정된다. 외국인이 한국 주식을 매도하는 주된 이유는 포트폴리오 리밸런싱 때문이다. 원화 강세와 한국 주가 급등으로 한국 주식 비중이 높아지자, 스페이스X나 앤트로픽 등 신규 상장 주식의 공모 자금으로 활용하려는 유인이 증가한 것이다. 여기에 인공지능(AI) 관련 투자 붐이 약화될 수 있다는 우려도 매도세에 영향을 미쳤다.
한국 주식 팔고 떠난 외국인
문제는 외국인이 판 주식을 받아낼 주체가 부족하다는 점이다. 개인투자자는 코스피 7000 선 이상에서 약 170조 원 규모의 순매수를 단행해 주가 하락에 따른 손실이 큰 상황이다. 높은 수익을 기대하고 주식을 매수한 결과가 손실로 이어지면서 추가 매수 여력이 약화됐다.국민연금이 대규모 국내 주식 순매수에 나설 가능성도 낮다. 6월 말 기준 국민연금의 국내 주식 비중은 29.1%였으나, 목표 비중(20.8%) 초과에 따른 리밸런싱 매도를 진행하지 않았다. 당시 목표 비중에 맞춰 국내 주식 익스포저(위험노출액)를 축소했다면 약 150조 원 넘는 매도 물량이 발생해 시장 부담이 컸을 것으로 추정된다. 실제로 2021년 국민연금의 리밸런싱 매도 당시 일부 투자자가 청와대 청원을 제기하기도 했다.
이러한 영향으로 올해 상반기 국민연금의 리밸런싱이 중단된 결과, 7월 이후 시작된 주가 폭락 국면에서 국민연금은 사실상 대응하지 못하고 있다. 최근 3개월 동안 개인투자자가 12조4000억 원을 순매도하는 동안 연기금의 순매수는 4000억 원에 불과했다. 이는 2008년 글로벌 금융위기나 2020년 코로나19 대유행 당시 국민연금이 적극 매수에 나섰던 행보와 대조된다.
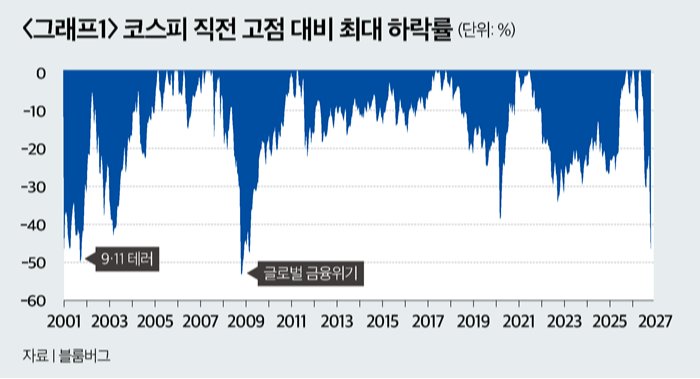
주가 하락 국면에서 바닥을 판단하려면 2가지 지표를 참고할 필요가 있다. 첫 번째는 역대 주요 위기 당시 최대 하락률(Maximum Draw Down·MDD) 비교다. 11월 기준 주가 하락폭은 2001년 이후 역대 3위에 해당한다(그래프1 참조). 가장 하락폭이 컸던 사건은 2008년 글로벌 금융위기(50% 초과)이며, 그다음은 2001년 9·11 테러(50% 근접)였다. 현 수준에서 코스피가 추가로 5~10% 하락할 경우 역대 최악의 주가 폭락 수준에 도달하게 된다. 다만 경제 펀더멘털과 기업 이익 레벨을 고려할 때 이 가능성은 높지 않다.
내년 한국 증시 예상 PBR 0.8배
두 번째 판단 지표는 주가순자산비율(Price to Book Value Ratio·PBR)이다. PBR은 기업의 청산가치 대비 주가 수준을 평가하는 지표다. 예를 들어 주가가 1만 원이고 주당 순자산 가치가 1만2000원이라면 PBR은 0.83배가 된다. PBR이 이 수준까지 낮아진 것은 시장의 비관적 전망이 극단적으로 반영됐음을 의미한다.한국 주식시장은 약 5년 주기로 PBR 0.83배 수준에 도달했다(그래프2 참조). 2008년 글로벌 금융위기, 2020년 코로나19 팬데믹, 2022년 러시아-우크라이나 전쟁 당시 해당 레벨까지 하락한 바 있다. 선진국 경기 둔화 시 한국 기업의 이익 전망이 급격히 흔들리는 ‘채찍 효과’로 외부 충격이 발생했을 때 주가 변동성이 확대되는 경향을 보인다.
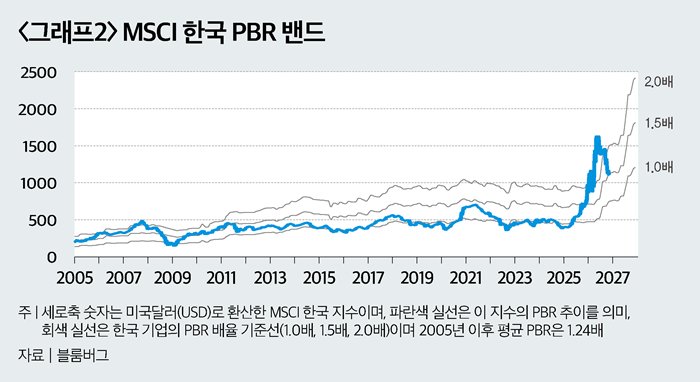
내년 예상 순자산 가치 기준 한국 주식시장의 PBR이 0.8배 수준까지 하락한 점은 유의미한 변화다. 지난해 결산 기준 PBR은 1.50배로 역사적 평균보다 높은 수준이지만, 상장기업의 영업이익 호조와 순자산 가치의 지속적 증가 가능성을 고려할 때 장기 관점의 투자자에게는 현 주가 폭락이 역사적 PBR 저점 매수 기회를 제공할 것으로 판단된다.