

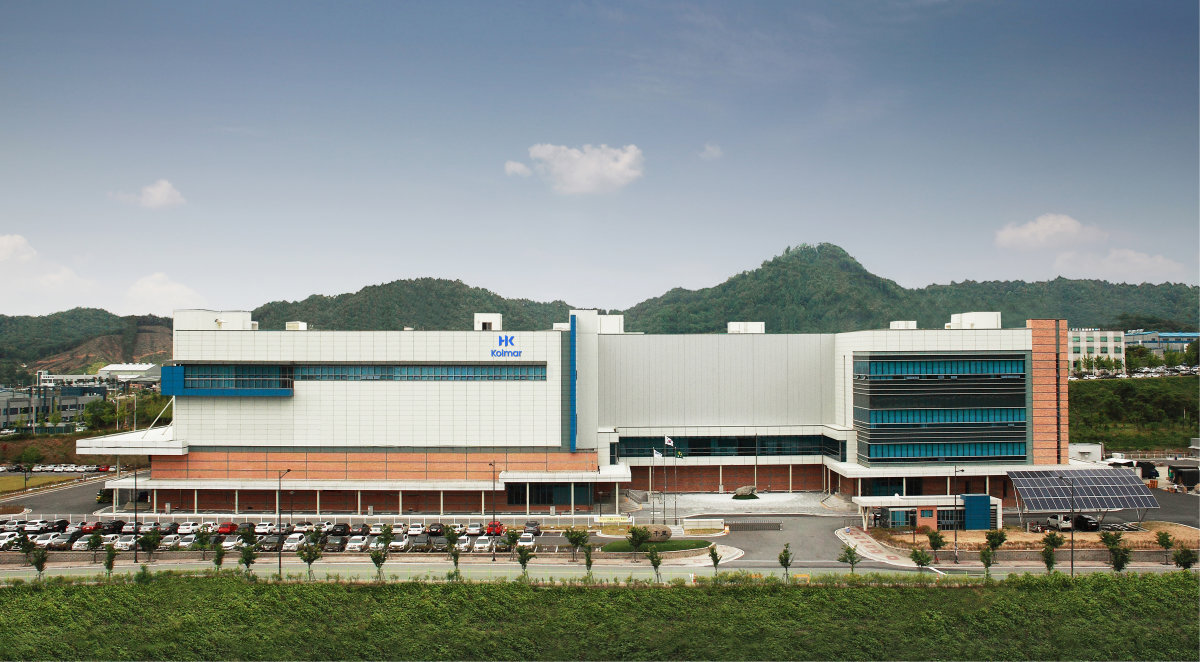
한국콜마 세종 공장. 콜마그룹 제공
권우정 교보증권 연구원은 11월 16일 낸 리포트에서 투자의견 ‘buy(매수)’와 목표주가 17만 원을 유지했다. 11월 13일 종가 10만2900원 대비 주가가 65.2% 상승할 여지가 있다는 전망이다.
교보증권이 한국콜마의 매출, 영업이익 전망에 청신호가 켜졌다고 예측한 근거는 이 기업의 주력 상품인 선케어 제품 판매 호조다. 권 연구원은 “한국콜마의 3분기 국내 매출은 전년 동기 대비 35% 증가해 호실적을 보였고 4분기 역시 연중 매출 성장률 최고치를 기록하는 등 긍정적일 전망”이라며 “특히 3분기 선케어 제품 비중은 32%(전년 동기 대비 4%p 중가), 선케어 매출은 지난해 같은 때보다 54% 증가해 비수기에도 스킨케어 제품 대비 성장률이 좋았다”고 분석했다.
선케어 제품은 색상과 질감이 다양한 색조 제품보다 대량 생산하기 용이해 마진율이 높은 것으로 알려졌다. 기존에는 여름철 수요가 집중되는 계절성을 띄었으나 최근 한국콜마의 글로벌 유통망이 확대됨에 따라 사시사철 비교적 고른 판매량을 기록하고 있다. 권 연구원은 “선케어 제품 비중 확대는 수익성 개선에 유리하므로 수요 확대에 주목할 필요가 있으며 한국콜마는 높은 선케어 제품 비중으로 경쟁사 대비 한국 법인 수익성이 높은 점도 매력적”이라고 설명했다.
내년 한국콜마가 지속적 성장세를 이어가는 핵심 근거는 증설이 될 전망이다. 이에 대해 권 연구원은 “현재 한국콜마 한국 법인 공장은 풀캐파(full CAPA‧완전 가동) 상황으로 증설이 관건이며 특히 충진‧포장 공정보다 내용물 제조 캐파가 부족한 상황”이라며 “내년 7월 세종 공장 완공 시 캐파 부족 이슈를 해결할 수 있을 것으로 보인다”고 지적했다.


김우정 기자
friend@donga.com
안녕하세요. 주간동아 김우정 기자입니다. 정치, 산업, 부동산 등 여러분이 궁금한 모든 이슈를 취재합니다.
“현 삼전닉스 주가는 시장이 펀더멘털 오해하거나 과잉 공포에 빠진 결과”
SK하이닉스, 미국 매출 1년 새 102조 원 증가














