

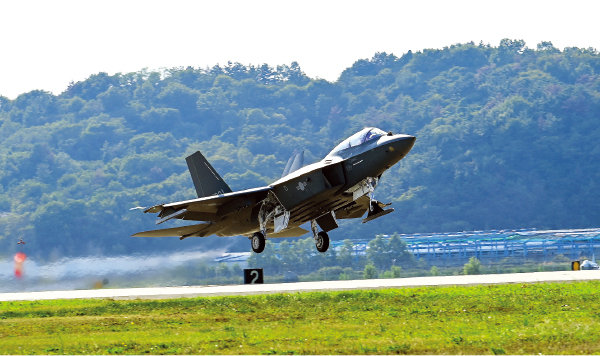
한국항공우주산업(KAI)이 만든 국산 전투기 KF-21 보라매 001호기가 9월 22일 공군에 인도된 후 사천 기지를 이륙하고 있다. 공군본부 제공
순이익률 1.8%… 수주 목표 달성 가능할까
KAI는 11월 3일 올해 3분기 매출 1조643억 원, 영업이익 794억 원을 공시했다. 지난해 동기 대비 각각 51.6%, 31.9% 증가한 수치다. KF-21 양산기 첫 인도와 FA-50 수출 물량이 외형 성장을 이끌었다. 하지만 당기순이익은 190억 원으로 지난해 3분기(390억 원)와 비교해 51.1% 줄었다. 2024년 3분기(679억 원)과 비교하면 72.0% 감소했다. 각 연도 3분기 순이익률은 2024년 7.5%, 2025년 5.6%에서 올해 1.8%로 하락한 추세다.신규 수주도 연간 목표와 격차가 크다. KAI는 올해 연간 신규 수주 목표로 10조4383억 원을 제시했지만, 3분기까지 누적 수주는 2조2093억 원(21.2%)이다. 연간 목표를 달성하려면 연말까지 인도네시아 KF-21 수출 등 대형 계약이 한꺼번에 이뤄져야 한다. 지난해 말 27조3437억 원이던 수주잔고 역시 3분기 말 26조2855억 원으로 1조 원 넘게 감소했다.
양산 확대에 따른 자금 수요가 늘면서 재무 부담도 커졌다. KAI의 영업활동현금흐름은 2023년부터 3년 연속 마이너스를 기록했다. 올해 상반기에도 3800억 원이 순유출됐다. 부채비율은 456.2%다.
KAI는 최근 국회 국방위원회에 향후 10년간 누적 매출 90조 원을 달성하겠다는 중장기 추계를 제출했다. 매년 매출을 1조 원 안팎씩 늘려 2030년 10조4000억 원을 달성하겠다는 구상이다. KF-21로만 2032년까지 14조 원 이상을 벌어들이겠다는 계획이 포함됐다. 이를 달성하려면 국내 수요만으로는 부족해 인도네시아 등 동남아, 중동 국가와 신규 수출 계약을 확보해야 한다. 2023년 이후 3조 원대에 머물러 있는 실적을 끌어올릴 타개책이 필요하다는 지적이 나오는 이유다.
경쟁사보다 더딘 성장… 지배구조 개선론
한화에어로스페이스를 비롯한 방산기업은 2020년대 들어 러시아-우크라이나 전쟁 등으로 급격한 성장세를 보이고 있다. 반면 KAI 매출은 일정 수준에 머물고 있는 상태다. 2020~2025년 KAI 매출 증가율은 30.8%로 한화에어로스페이스, 한화시스템, LIG디펜스앤에어로스페이스, 현대로템 등 경쟁 4개사 평균(200.9%)의 15% 수준이다. 경쟁사들이 유형자산을 평균 210.8% 늘리는 동안 KAI는 8.4% 늘리는 데 그쳤다.업계에서는 KAI의 성장을 위해서는 지배구조 문제를 개선해야 한다고 보고 있다. KAI는 상장 기업이지만 실제로는 한국수출입은행이 26.41% 최대 지분을 보유해 준공기업에 가깝다. 1999년 정부 주도의 빅딜로 삼성항공산업, 현대우주항공, 대우중공업의 항공 부문을 통합해 출범했다.
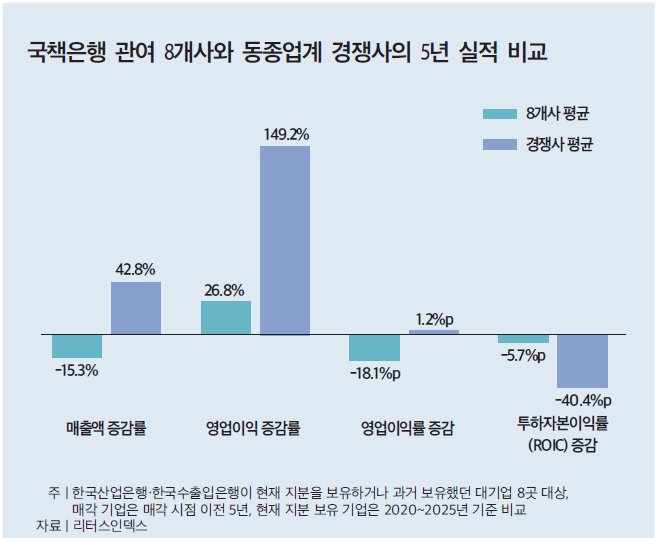
기업 분석 전문업체 리더스인덱스가 국책은행이 지분을 보유했거나 경영에 관여했던 대기업 8곳을 분석한 결과 이들의 매출은 평균 15.3% 줄어든 반면, 동종업계 경쟁사들은 평균 42.8% 늘었다(그래프 참조). 국책은행 체제에서 나타나는 투자 지연과 책임경영 부재가 구조적 한계로 꼽힌다. 실제로 대표이사 선임 때마다 정권과의 연관성이 거론되는 낙하산 논란이 반복됐으며, 지난해 사장 자리가 수개월간 비어 있기도 했다.
전문가들은 KF-21이 개발을 마치고 양산 단계로 들어선 지금이 KAI 민영화를 검토할 적기라고 지적한다. 엄효식 한국국방안보포럼 방산안보실장은 KAI의 기술 개발 성과와 경영·판매 역량을 구분해서 봐야 한다고 강조했다. 엄 실장은 “짧은 기간에 고정익 항공기와 회전익 항공기를 만들어낸 것은 놀라운 성과”라면서도 “지금부터 중요한 것은 마케팅 능력”이라고 말했다. 민간기업의 경영 경험과 수출 기법, 마케팅 역량을 접목하면 KAI의 성장 기회를 넓힐 수 있다는 주장이다. 최기일 상지대 군사학과 교수는 민영화를 방위산업 전반의 경쟁력 강화 차원에서 검토해야 한다고 주장했다. 최 교수는 “글로벌 시장에서 체급을 높이고 몸집을 키워야 한다”며 대형화·통합화를 통해 규모의 경제와 범위의 경제를 실현할 필요가 있다고 말했다.
김종출 KAI 대표이사 사장이 10월 20일 서울 여의도 국회에서 열린 재정경제기획위원회의 한국수출입은행 등에 대한 국정감사에 출석해 질문에 답하고 있다. 뉴시스
KAI “민영화 논의 앞서 항공산업 정책 틀부터”
KAI 민영화 논의에 다시 불이 붙은 것은 한화에어로스페이스가 5월 KAI 지분 5.09%를 확보한 후 보유 목적을 ‘경영 참여’로 공식 전환하면서다. 한화그룹은 이후 8월까지 KAI 지분을 15.89%로 늘렸다. “민영화가 공론화되면 인수·통합 여부를 검토하겠다”며 인수 의지도 숨기지 않았다.현재 민영화 키를 쥐고 있는 수출입은행과 방위사업청은 원론적 입장을 유지하고 있다. 황기연 수출입은행장은 10월 20일 국회 국정감사에서 KAI 매각 관련 질의에 “현재 매각 계획은 없다”고 답했다. 이용철 방위사업청장도 같은 달 13일 국감에서 “시장에서 주식을 매집하는 것은 기업의 자유”라면서도 “시장 매입만으로 1대 주주가 되기는 쉽지 않을 것”이라고 밝혔다.
KAI 측은 정부의 항공우주산업 정책과 매각 원칙이 먼저 정립돼야 한다는 입장이다. KAI 관계자는 “민영화와 대형화가 필요하다 하더라도 특정 기업이 이를 주도하는 것은 다른 문제로 봐야 한다”며 “정부 주도로 통합해 만든 기업의 지배구조를 바꾸려면 항공우주산업의 장기 발전 구상 속에서 매각 여부와 시기, 방식을 결정해야 한다”고 말했다. 또 “KAI는 2023년 최대 매출을 달성했고 올해도 최대 매출을 경신할 것이 거의 확실시된다”면서 “사업 주기가 다른 지상 방산기업들과의 단순 비교로 경쟁력 저하를 단정해서는 안 된다”고 말했다.



문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
금감원, 10년 만에 신한은행 등 기습 검사
젠슨 황 사임 후 흔들리던 엔비디아 안정화한 콜레트 크레스














