
자산을 주식, 채권, 금에 분산투자하고 장기 보유하면 손실을 최소화할 수 있다. GETTYIMAGES
손실 구간 최소화하는 자산배분 기술
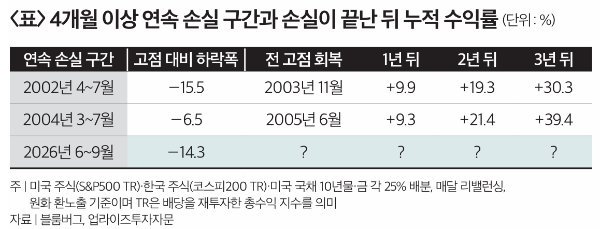
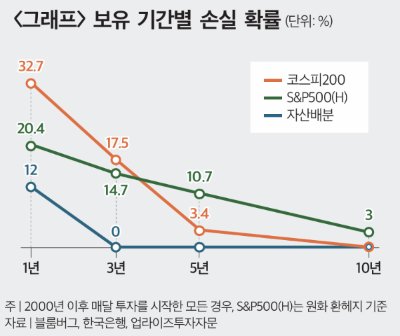
개인투자자 사정도 다르지 않아서 한 온라인 투자 커뮤니티에는 “자산배분 올해 수익률 처참”이라는 글이 올라왔다. 5년 넘게 자산배분을 했다는 다른 회원은 “모든 계좌에 10% 넘는 손실이 찍힌 건 처음”이라며 “지금처럼 뭘 해도 안 되는 시기가 있었나”라고 물었다.자산을 미국 주식(S&P500 TR), 한국 주식(코스피200 TR), 미국 국채(10년물), 금에 각각 25%씩 나눠 담고 매달 비중을 맞추는 단순한 자산배분 포트폴리오를 기준으로 살펴보자(표 참조). 2000년 1월부터 올해 9월까지 성과를 계산해보면 지금 같은 시기는 과거에도 있었다. 7월 -11.4%는 지난 26년 중 월간 최대 손실에 해당하지만, 4개월 이상 연속 손실을 본 건 이번이 세 번째다. 2002년 4~7월에는 15.5%가 빠진 뒤 전 고점을 되찾기까지 1년 4개월이 걸렸다. 손실이 끝난 시점의 3년 누적 수익률은 30.3%(연 9.2%)였다. 2004년 3~7월에는 -6.5%를 기록했다가 11개월 만에 회복했고, 3년 누적 수익률은 39.4%(연 11.7%)였다. 이러한 반등의 과실은 손실 구간에서 계좌를 정리하지 않은 사람에게만 돌아갔다.
하지만 3년을 기다리는 동안 계좌를 자주 들여다보면 그사이 손실이 실제보다 크게 다가온다. 행동경제학자 슐로모 베나치와 2017년 노벨경제학상 수상자 리처드 탈러는 1995년 함께 발표한 논문에서 이를 ‘근시안적 손실 회피’라고 불렀다. 손실을 이익보다 크게 아파하는 사람이 성과를 자주 확인할수록 손실과 마주치는 횟수가 늘고, 그만큼 위험자산을 견디기 어려워진다는 것이다. 다이어트 중에 하루 다섯 번씩 체중계에 올라가면 물 한 잔에도 일희일비하게 되는 것과 같다.
통장 자주 들여다보면 손실 커져
미국 투자정보업체 모닝스타가 8월 낸 보고서에는 이 근시안의 대가가 숫자로 나온다. 2025년 말까지 10년 동안 미국 펀드 및 상장지수펀드(ETF) 투자자가 거둔 수익률은 연 8.7%로, 같은 펀드들의 수익률 9.9%보다 1.2%p 낮았다. 언제 사고 언제 팔았느냐에 따라 생긴 차이로, 매매 시점을 잘못 잡아 펀드 수익의 12%가량을 놓친 셈이다.그리스 신화 속 오디세우스는 세이렌의 노래를 들으면 바다로 뛰어들 것을 알았기에 선원들에게 자신을 돛대에 묶으라고 했다. 자기 의지를 믿지 않은 덕에 살아 돌아왔다. 개인투자자에게는 연금계좌가 이 돛대다. 연금저축에서 세액공제를 받은 돈과 운용수익을 연금이 아닌 방식으로 빼면 연 16.5% 기타소득세가 붙는다. IRP(개인형퇴직연금)는 주택 구입이나 6개월 이상 요양처럼 법이 정한 사유가 아니면 중도에 일부만 꺼낼 수도 없다. 평소엔 불편하게 여겨지는 이 제약들이 6~9월 같은 시기에는 투자금을 회수하고 싶은 손을 붙잡아준다.
일반 투자 시에도 이러한 규칙을 만드는 게 중요하다. 납입은 매달 같은 날 자동이체로, 리밸런싱은 정해둔 날짜에만, 계좌 확인은 한 달에 한 번으로 정해두면 오디세우스의 밧줄이 몇 가닥 더 생긴다. 규칙을 지킬 자신이 없다면 로보어드바이저나 타깃데이트펀드(TDF)처럼 정해진 규칙대로 리밸런싱을 해주는 서비스와 상품에 자산 관리를 맡기는 것도 방법이다. 앞서 봤듯이 이것들도 이번 하락을 피하지는 못했다. 이런 서비스 및 상품의 역할은 손실을 피하게 해주는 것이 아니라, 투자자가 흔들릴 때 정해둔 규칙을 대신 지켜주는 것이다.
6~9월 같은 시기는 또 온다. 그때 무엇을 할지를 지금 정해두는 게 좋다. 하루에 몇 번 계좌를 여는지, 충동 한 번에 돈이 쉽게 빠져나가는 구조는 아닌지, 리밸런싱 날짜는 정해뒀는지를 점검해보자. 자산배분의 겨울을 견디는 힘은 마음을 다잡는 데서가 아니라, 미리 묶어둔 밧줄에서 나온다. 의지는 손실이 깊어질수록 약해지기 마련이다. 그러니 버티겠다고 다짐하기보다 내 마음이 흔들려도 투자가 그대로 굴러가는 환경을 먼저 만들어두자.
















