
미국 콜로라도주 덴버의 한 주택 앞에 매매(For Sale) 표지판이 세워져 있다. 뉴시스
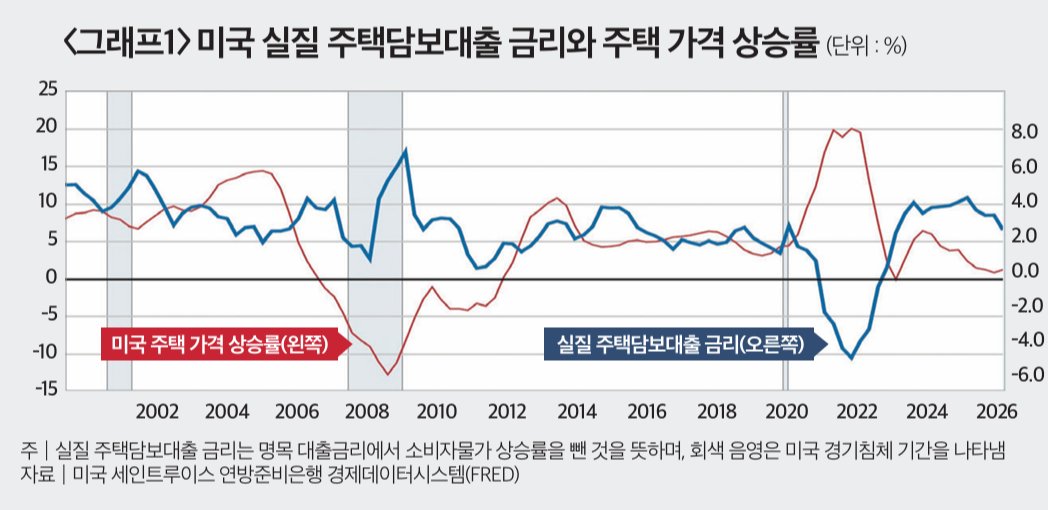
시장 장기금리가 상승할 때 가장 타격을 받는 곳은 주택시장이다. ‘그래프1’은 미국의 실질 주택담보대출 금리와 주택 가격의 관계를 보여주는데, 실질금리가 상승하면 주택 경기가 둔화되는 것을 확인할 수 있다. 참고로 실질금리란 명목 대출금리에서 소비자물가 상승률을 뺀 것으로, 가계가 느끼는 실질적인 금리 부담을 측정한 수치다. 결국 인플레이션을 감안한 실질금리 수준이 4%를 넘어서면 주택시장 열기가 꺾이는 셈이다.
실질금리 4% 넘으면 주택 경기 둔화
금리와 주택시장의 관계를 시세 100만 달러(약 13억6000만 원)짜리 주택에 거주하는 가계의 사례를 들어 설명해보자. 이들에게 부채가 없다고 가정하면 10년 만기 장기 국채금리가 5% 중반에 도달했다는 얘기는 이 가족이 연 5만 달러(약 6800만 원) 넘는 이자 소득을 포기하면서 내 집에 거주하는 것이라고 볼 수 있다. 물론 주택을 팔 경우 월세를 구해야 하는 부담이 있기에, 금리가 상승한다고 기존 주택 보유자들이 즉각 매도에 나서지는 않는다. 다만 주택시장은 유동성이 매우 낮아 100가구 중 1가구라도 주택을 시세보다 낮은 값에 팔겠다고 결심하는 순간 시장 가격이 떨어질 여지는 충분하다.더 나아가 새로 대출을 받아 주택을 매입하려는 무주택자는 이자율이 급등할 때 “타이밍을 놓쳤구나”라고 탄식하면서 관련 절차를 중단할지도 모른다. 특히 노동자 실질임금 상승률이 마이너스로 돌아선 상황에서는 더욱 그렇다. 미국 경제는 강력한 성장을 지속하고 있지만, 인공지능(AI) 혁명으로 고학력자 고용이 줄다 보니 전체 노동자의 임금 상승률이 인플레이션을 따라가지 못하는 형편이다.
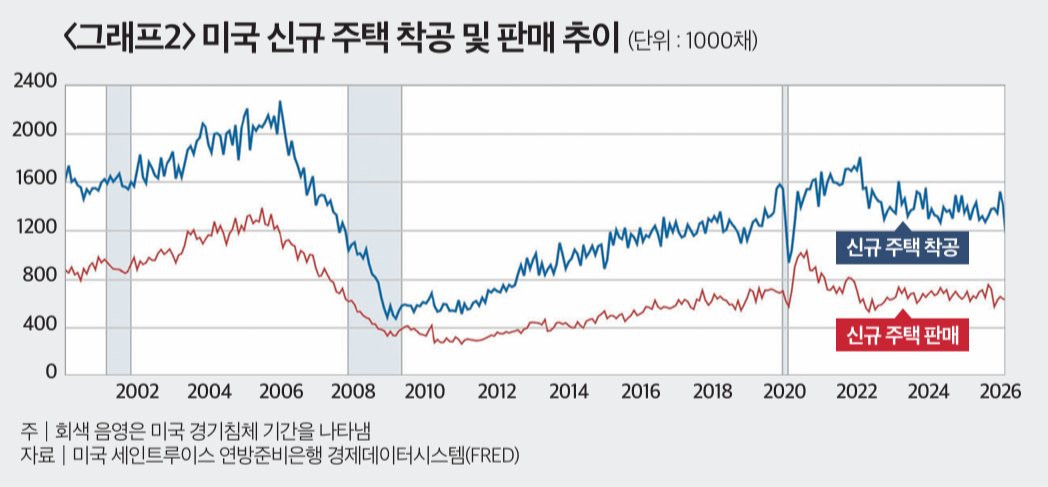
그렇다면 미국 부동산시장은 이제 ‘폭락’할 운명인 것일까. “그렇다”고 답하기에는 만성적인 주택 공급 부족 문제가 마음에 걸린다. 다른 시장과 마찬가지로 주택시장도 수요-공급에 따라 가격이 결정된다. 주택 공급이 부족하면 금리 상승 국면에서도 주택 가격이 오를 수 있다. 참고로 미국의 신규 주택 착공 건수는 2025년 136만 채에 그쳤다(그래프2 참조). 물론 글로벌 금융위기를 겪던 2008년의 50만 채에 비하면 많이 회복했지만, 2006년 207만 채에 비하면 3분의 2 수준에 불과하다.
금리 급등기 자산배분 전략
미국 주택시장의 환경 변화는 리츠(REITs)에 대한 글로벌 투자자의 관심을 높일 것으로 예상된다. 참고로 리츠란 부동산 투자신탁증권의 약자로, 운용회사가 투자자로부터 모집한 돈을 가지고 건물을 매입한 뒤 매달 발생하는 임대료 수입의 대부분을 투자자에게 배당으로 돌려주는 상품이다. 물론 부동산 가격이 상승하면 더 좋지만, 가격 변화가 억제돼도 임대료가 상승하면 충분한 배당 수익을 누릴 수 있는 게 장점이다.특히 미국-이란 전쟁 이후 주식과 채권 가격이 함께 하락하면서 자산배분 투자자의 고민이 커진 것도 긍정적으로 작용할 전망이다. 국민연금을 비롯한 자산배분 투자자들은 서로 반대 방향으로 움직이는 자산을 매입함으로써 주가 폭락 충격을 상쇄하는 전략을 쓰는데, 최근 시장 금리 급등으로 포트폴리오 변동성이 오히려 가중되고 있다. 물론 주식·채권 등 전통적인 자산을 다 팔고 리츠·금 같은 이른바 ‘대체자산’으로 넘어가지는 않겠지만, 2025년 말 68조 달러(약 9경2480조 원)를 훌쩍 넘길 정도로 성장한 글로벌 연기금 운용자산의 일부만 이동해도 큰 혜택을 누릴 것으로 기대해본다.
















