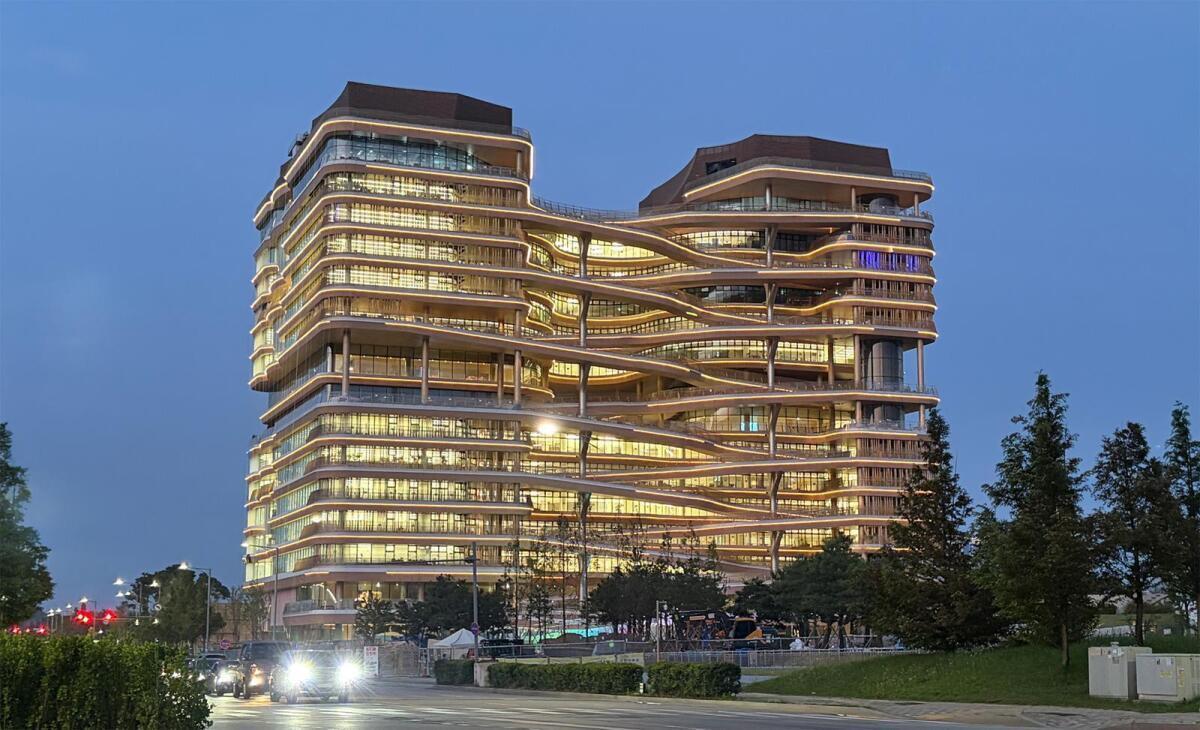
하나금융그룹 청라 헤드쿼터. 하나금융그룹 제공
iM증권은 하나금융지주의 3분기 당기순이익(지배기업 지분 순이익 기준)이 지난해 동기 대비 8.9% 상승한 1조2327억 원을 기록해 컨센서스에 부합하는 실적을 거둘 것으로 전망했다.
여기엔 원화 강세에 따른 비이자이익 증가가 영향을 미칠 전망이다. 설 연구원은 “증시 둔화 등으로 수수료이익은 전분기 대비 22.6% 하락한 6343억 원이 예상되나 원화 가치가 오르며 비화폐성 환차익이 1500억 원을 기록하며 영업이익을 보전할 전망”이라고 분석했다. 원화대출 역시 1.2% 성장하며 이자이익 역시 견조한 증가세를 나타낼 것으로 예상했다.
iM증권은 환율 하락이 건전성 지표인 보통주자본비율(CET1) 개선으로 이어져 주가에 긍정적인 영향을 줄 것으로 분석했다. CET1은 보통주자본을 위험가중자산(RWA)로 나눠 계산하기 때문에 분모인 RWA가 줄어들면 높아진다. 환율이 하락하면 외화자산의 원화 환산액이 줄어 RWA가 감소한다. 설 연구원은 “그룹 CET1비율이 13.6%로 전 분기 대비 0.4%p 상승해 주주환원 확대 여력도 높아졌다고 판단한다”고 밝혔다.
최근 하나금융지주 주가는 코스피 조정에 따른 이익 감소 우려와 기준금리 인상으로 인한 순이자마진(NIM) 방어 부담으로 13만 원 선이 붕괴됐다. 한국거래소에 따르면 10월 2일 오전 9시 46분 기준 전일 대비 300원(0.23%) 오른 12만8600원에 거래됐다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사