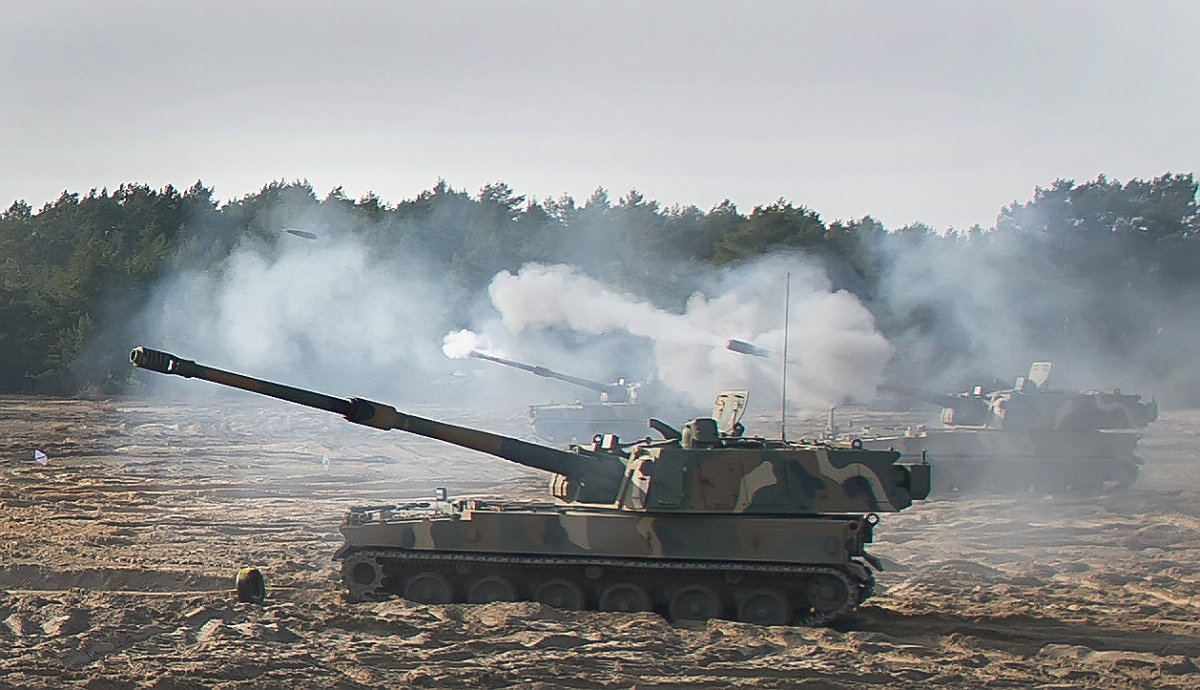
폴란드 토룬 포병사격장에서 수출한 K9 자주포가 표적을 향해 포탄을 발사하고 있다. 국방부 제공
한승한 SK증권 연구원은 8월 3일 “글로벌 현지화 전략을 기반으로 중장기 성장 동력을 확보하며 리레이팅(재평가)이 이어질 수 있다는 판단”이라고 밝혔다. 한 연구원은 190만 원이던 목표주가를 160만 원으로 하향했으나, 현재 주가에 비해 74% 상승여력이 있는 상황이다.
한화에어로스페이스는 7월 31일 시장 예상치를 뛰어넘는 2분기 실적을 발표했다. 2분기 매출액은 9조2929억 원, 영업이익은 1조3655억 원을 기록했다. 매출은 전년 대비 47.2%, 영업이익은 58.5% 증가한 수준이다. 분기 기준 영업이익이 1조 원을 돌파한 것은 사상 처음이다. 여기엔 자회사(한화오션‧한화시스템)의 호실적과 국내 물량과 해외 수출 물량이 모두 증가한 것이 영향을 미쳤다.
호실적은 하반기에도 이어질 전망이다. 한 연구원은 “올해 3분기부터 폴란드 K9PL 자주포의 본격적인 인도가 시작되며, 이집트 및 호주 물량 또한 확대될 예정”이라며 “하반기 내 스페인 자주포, 미국 자주포 현대화 사업 우선협상대상자 선정, 사우디아라비아 국가방위부(MNG) 를 포함한 중동 지역 사업 수주 모멘텀도 유효하다”고 평가했다. SK증권은 올해 한화에어로스페이스 매출이 32조4550억 원, 영업이익은 4조6130억 원에 이를 것이라고 예상했다.
다만 이번 보고서에서 SK증권은 한화에어로스페이스 목표주가를 4월 7일 제시한 190만 원에서 30만 원 하향조정했다. 한 연구원은 “실적 추정치는 기존 대비 상향했으나, 최근 동종 업계 주가 하락에 따라 멀티플을 하향 조정했기 때문”이라며 “수주잔고와 높은 수출 비중에 개반한 중장기 실적 성장 가시성은 여전히 높다”고 판단했다.
한화에어로스페이스 주가는 4월 150만 원 선을 넘긴 이후 40% 넘게 하락했다. 실적 발표 후 6.01% 상승해 7월 31일 91만7000원을 기록했지만 연초 대비 3% 가량 하락한 수준이다. 한국거래소에 따르면, 한화에어로스페이스는 8월 3일 오전 9시 41분 기준 전거래일 대비 3000원(0.33%) 하락한 91만4000원에 거래되고 있다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사