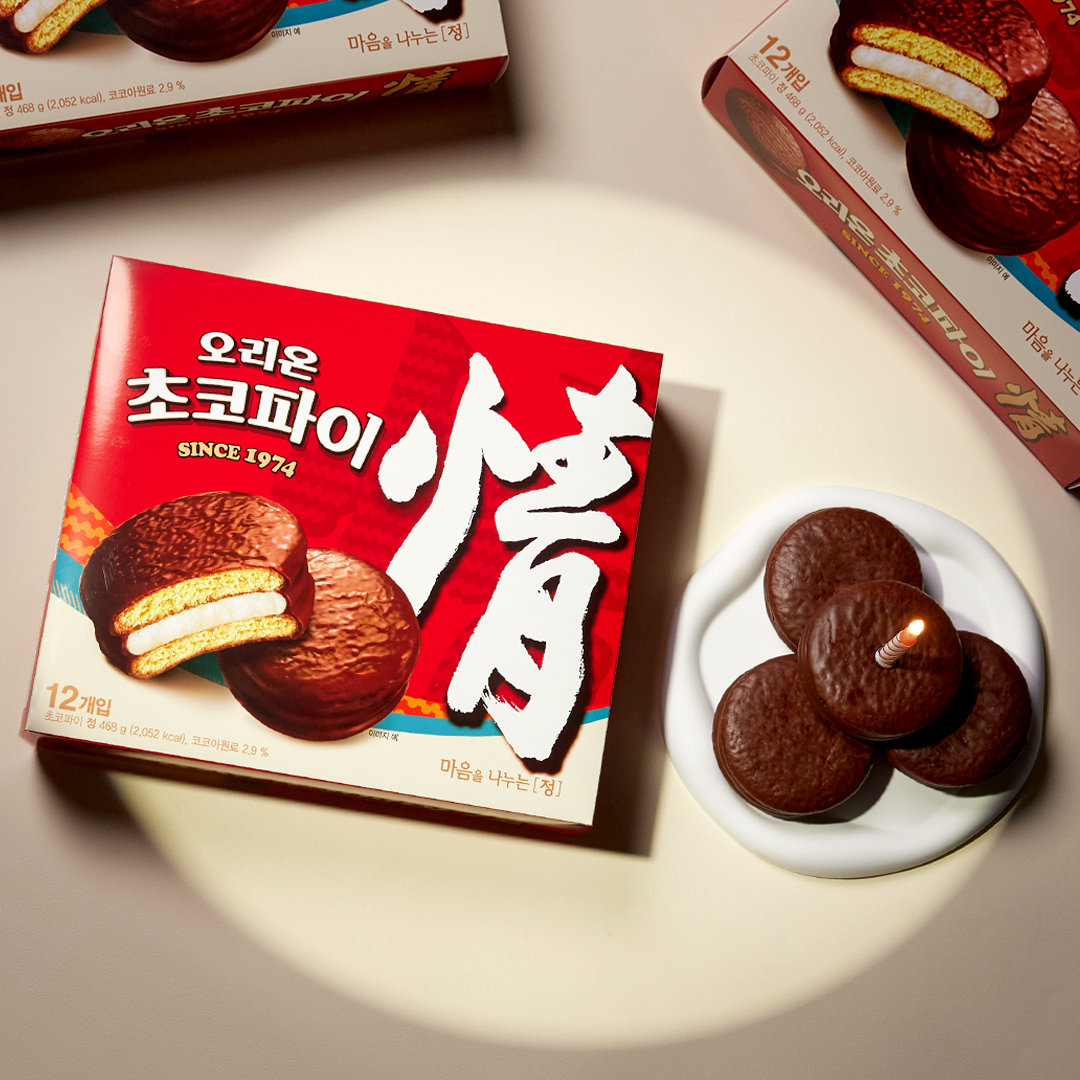
오리온 ‘초코파이’. 오리온 제공
유안타증권은 오리온 2분기 매출액을 8961억 원으로 예상했다. 지난해 동기 대비 15.3% 증가한 수준이다. 영업이익 역시 1346억 원으로 10.8% 늘었을 것으로 봤다. 원화 약세와 중국·러시아에서의 판매 확대를 실적 성장 동력으로 꼽았다. 수출 호조는 하반기에도 이어져 연간 매출액은 13.5% 증가한 3조7821원, 영업이익은 14.3% 성장한 6381억 원을 기록할 것으로 전망했다.
영업이익 1위 중국, 성장률 1위는 러시아
오리온 해외 법인 중 현재 영업이익이 가장 많이 발생하는 곳은 중국이다. 하지만 성장률은 러시아가 더 높다. 러시아 트베리와 노보시비르스크에 있는 오리온 공장 가동률은 100% 이상이다. 파이와 젤리 제품 판매가 크게 늘어난 영향이다. 손 연구원은 “올해 3분기 말 러시아 공장 내 파이 라인이 추가 증설될 예정이라 하반기 판매 확대가 기대된다”고 밝혔다. 오리온은 트베리에 내년 완공을 목표로 신규 공장도 짓고 있다. 이 공장이 가동되면 러시아 법인의 생산능력은 연 7500억 원까지 확대된다.오리온의 2분기 중국 매출액은 3780억 원으로 지난해 동기 대비 24%, 영업이익은 632억 원으로 21% 성장했을 것으로 추정된다. 같은 기간 러시아 추정 매출액은 29.9% 증가한 1050억 원, 영업이익은 75% 확대된 170억 원이다.
한국거래소에 따르면 7월 21일 오전 10시 30분 기준 오리온은 전일 대비 1400원(1.10%) 오른 12만8400원에 거래됐다.