
금을 투자 포트폴리오의 조연으로 활용하면 안정적인 자산 운용에 도움이 된다. GETTYIMAGES
분산투자가 필요한 이유
보고서에 제시된 주식과 금리의 상관계수 추이를 보면 2000년부터 2020년까지 플러스(+)를 유지하던 상관계수가 2020년을 기점으로 마이너스(-)로 돌아선 것을 확인할 수 있다(그래프1 참조). 상관계수란 두 자산의 가격 변화 방향성을 측정한 값이다. 1에 가까울수록 같은 방향으로 움직이고, -1에 가까울수록 반대 방향으로 움직인다. 예를 들어 2000년 이후 미국 S&P500 지수와 한국 코스피의 연간 수익률 상관계수는 0.49로, 미국 증시가 오르면 한국 증시도 상승할 가능성이 높았다. 반면 원/달러 환율과 코스피 지수의 상관계수는 -0.65를 기록하며 정반대 움직임을 보였다.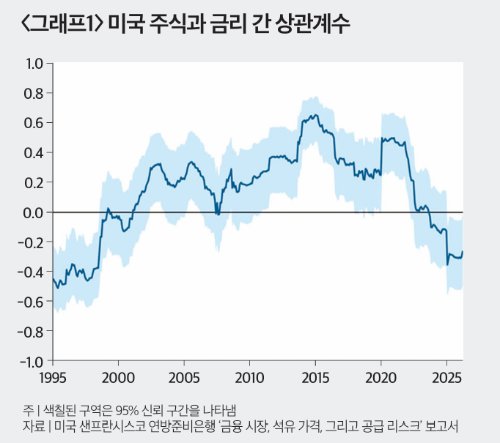
한국 투자자에게 달러가 핵심 분산투자 대상이라면 글로벌 투자자에게는 주식과 채권(금리)의 관계가 매우 중요하다. 하지만 주식과 금리의 변화 방향이 어긋나기 시작할 경우 자산배분 전략에 큰 문제가 생긴다. 금리가 올라 예전에 발행된 저금리 채권 가격이 폭락하는 상황에서 주가마저 함께 떨어지면 분산투자의 방어 효과가 완전히 사라지기 때문이다.
금은 유동성과 안정성이 검증된 자산
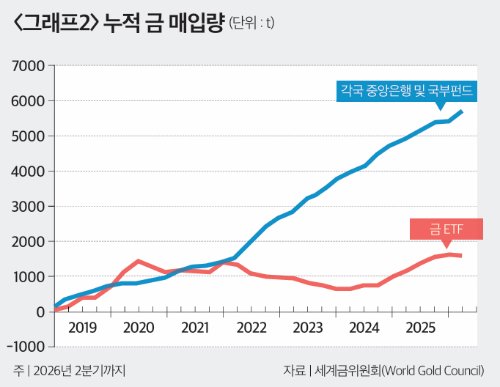
이처럼 분산투자자에게 재앙 같은 상황이 찾아온 원인은 끝없는 ‘공급 충격’이다. 2020년 코로나19 팬데믹으로 발생한 물류 대란을 시작으로, 2022년 러시아-우크라이나 전쟁과 2026년 미국-이란 전쟁에 따른 에너지 쇼크가 자산배분 틀을 흔들어 놓았다. 원자재와 필수재 가격이 급등하면 물가가 폭등하고, 중앙은행은 이를 억제하려고 금리를 올릴 수밖에 없다. 그 결과 주식과 채권 가격이 동시에 떨어지는 악순환이 발생하게 된다. 그렇다면 이 난관을 어떻게 극복할 수 있을까.여러 대안 가운데 가장 매력적인 해결책은 포트폴리오에 ‘금’을 편입하는 것이다. 미국 연방준비제도가 발표한 보고서에 인용된 통계를 보면 각국 중앙은행과 상장지수펀드(ETF)의 금 보유 잔고 변화가 잘 나타나 있다. 중앙은행과 국부펀드의 금 보유량은 2019년부터 계속 증가해 2026년 2분기에는 6000t에 육박했다(그래프2 참조). 국가 미래를 담보하는 외환보유고와 국부펀드는 유동성 및 안정성을 최우선으로 운용하기에 벌어진 일이다.
물론 금 투자에도 약점은 존재한다. 주식 배당이나 채권 이자처럼 스스로 ‘현금흐름’을 창출하지 못해 가격 변동성이 매우 크다는 점이다. 따라서 금을 주식이나 채권처럼 포트폴리오의 주연으로 삼기보다 위기 상황을 방어하는 ‘조연’으로 활용하는 것이 바람직하다. 많은 투자자가 주식과 채권이라는 단조로운 구성에서 벗어나 금을 비롯한 다양한 대체 자산을 편입함으로써 어떤 시장 환경에서도 흔들리지 않는 안정적인 자산 운용을 이어나가길 바란다.
















