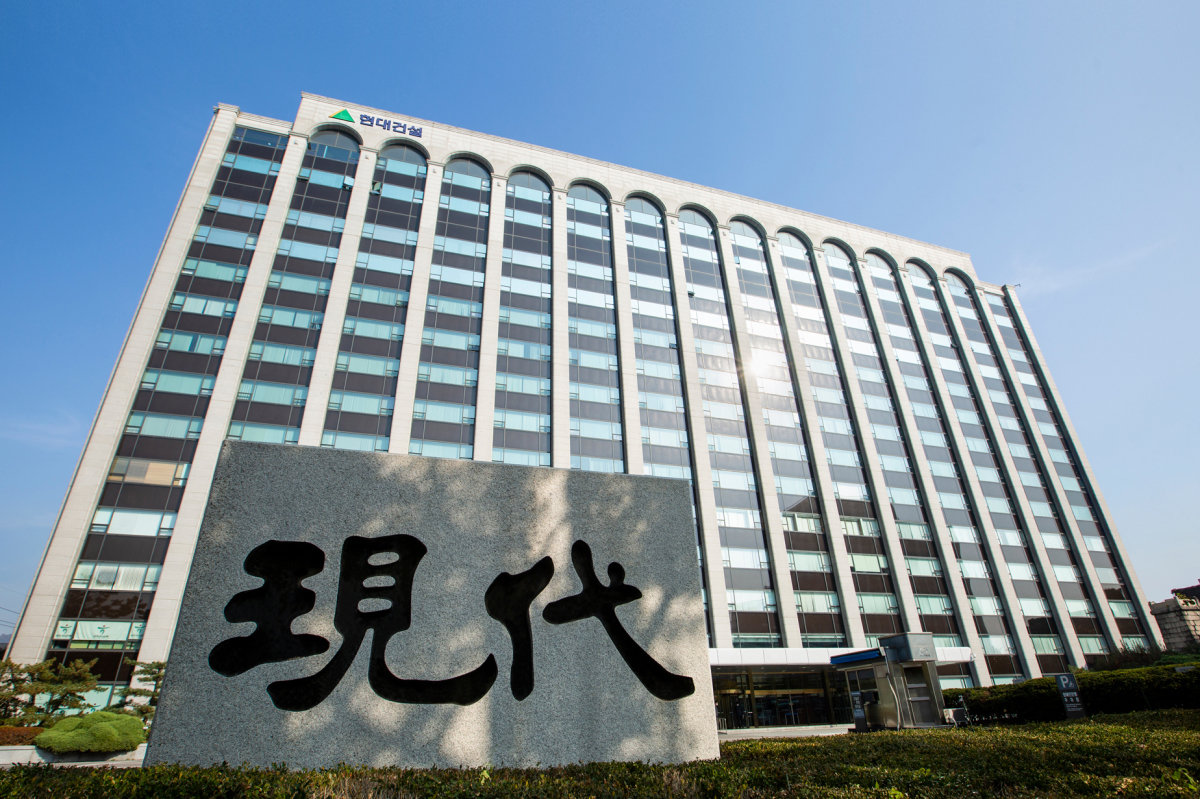
서을 종로구 현대건설 계동사옥. 현대건설 제공
iM증권은 현대건설이 미국 원전 사업에 참여할 가능성이 높다고 봤다. 현대건설은 2022년 미국 원전 기업 웨스팅하우스와 전략적 파트너십을 맺었다. 또한 한국수력원자력 주도로 구성된 ‘팀코리아’에서 주요 EPC(설계·구매·시공)를 담당한다.
배 연구원은 “미국 트럼프 행정부는 2030년까지 대형원전 10기를 짓는 내용의 ‘원전 산업 재건을 위한 행정명령’ 이행을 위해 지난해 웨스팅하우스와 전략적 파트너십을 체결하고 올해 175억 달러(약 24조152억 원) 규모의 조건부 금융 지원을 발표했다”며 “한국의 대미투자 안건에 원전이 포함된다면 미국 내 원전 프로젝트 착공 속도는 굉장히 진척될 것으로 보인다”고 밝혔다. 현재 도널드 트럼프 대통령이 9월 18일 한국의 첫 대미투자에 대해 발표할 것이라는 전망이 나오고 있다.
iM증권은 현대건설이 본업인 건설 분야에서도 안정적인 실적을 낼 것으로 예상했다. 배 연구원은 “2분기 매우 개선된 주택 원가율을 기록했고, 중장기적으로 90% 수준의 주택 마진을 충분히 기대할 수 있다”며 “힐튼호텔 개발, 복정 역세권 개발 등으로 매출 및 수익성 개선이 기대된다”고 설명했다. iM증권이 예상하는 올해 영업이익은 8620억 원으로, 지난해와 비교해 32.1% 높아진 수치다.
4월 한때 18만 원 후반대를 넘나들던 현대건설 주가는 7월 8만 원 선까지 떨어졌다 최근 반등세다. 한국거래소에 따르면 현대건설은 9월 16일 오전 9시 50분 기준 전일 대비 3200원(2.50%) 오른 12만5000원에 거래됐다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사