

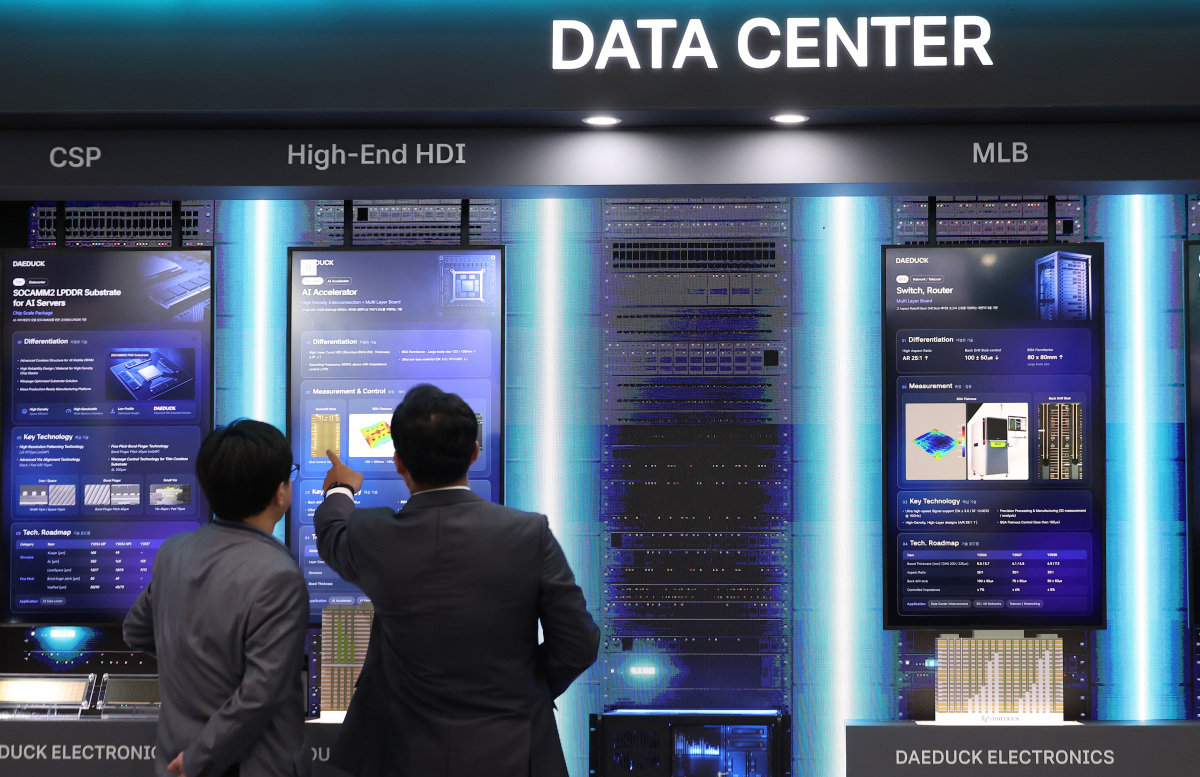
10월 13일 서울 강남구 코엑스에서 열린 ‘2026 한국전자전(KES 2026)’에 설치된 대덕전자 부스에서 관람객들이 데이터센터용 제품에 대한 설명을 살펴보고 있다. 뉴스1
박준서 미래에셋증권 연구원은 10월 19일 낸 리포트에서 “대덕전자의 ‘플립칩볼그리드어레이(FC-BGA)’와 다층인쇄회로기판(MLB)의 고부가 제품 비중 확대와 판가 인상 효과가 맞물려 수익성이 예상보다 빠르게 개선되고 있다”면서 투자 의견 ‘매수’와 목표 주가 18만 원을 유지했다. 주가가 전 거래일 종가 13만1700원 대비 36.7% 더 오를 수 있다는 분석이다.
대덕전자 주가 상승 가능성이 제시된 주된 근거는 글로벌 기판 시장의 공급자 우위 구조다. 박 연구원은 “글로벌 기판 업체들의 증설 투자가 FC-BGA에 집중되면서 상대적으로 투자 매력도가 낮은 메모리 기판(BT) 계열 기판의 공급 부족이 장기화되고 있다”고 분석했다. 인공지능(AI) 서버용 고사양 기판인 ‘FC-BGA’ 설비 투자 붐이 BT 부족으로 이어지고, 나아가 기판의 구조적 공급 부족을 촉진한다는 설명이다.
미래에셋증권은 대덕전자가 이 같은 글로벌 시장 구조의 수혜를 입어 호실적을 이어갈 것으로 예측했다. 미래에셋증권이 추산한 대덕전자 3분기 매출액은 전년 동기 대비 46.4% 증가한 4190억 원, 영업이익은 228.7% 급증한 804억 원이다. 이는 시장 컨센서스를 5% 상회하는 수준이다.
박 연구원은 “기존 제품군의 공급 부족이 장기화되는 가운데 대덕전자는 신규 증설을 통해 성장 여력까지 확보하고 있다”며 “판가와 믹스 개선에 물량 증가까지 더해지는 2027년을 앞두고 실적 추정치의 추가 상향 가능성에 주목할 필요가 있다”고 덧붙였다.


김우정 기자
friend@donga.com
안녕하세요. 주간동아 김우정 기자입니다. 정치, 산업, 부동산 등 여러분이 궁금한 모든 이슈를 취재합니다.
SK하이닉스, 미국 매출 1년 새 102조 원 증가
“현 삼전닉스 주가는 시장이 펀더멘털 오해하거나 과잉 공포에 빠진 결과”














