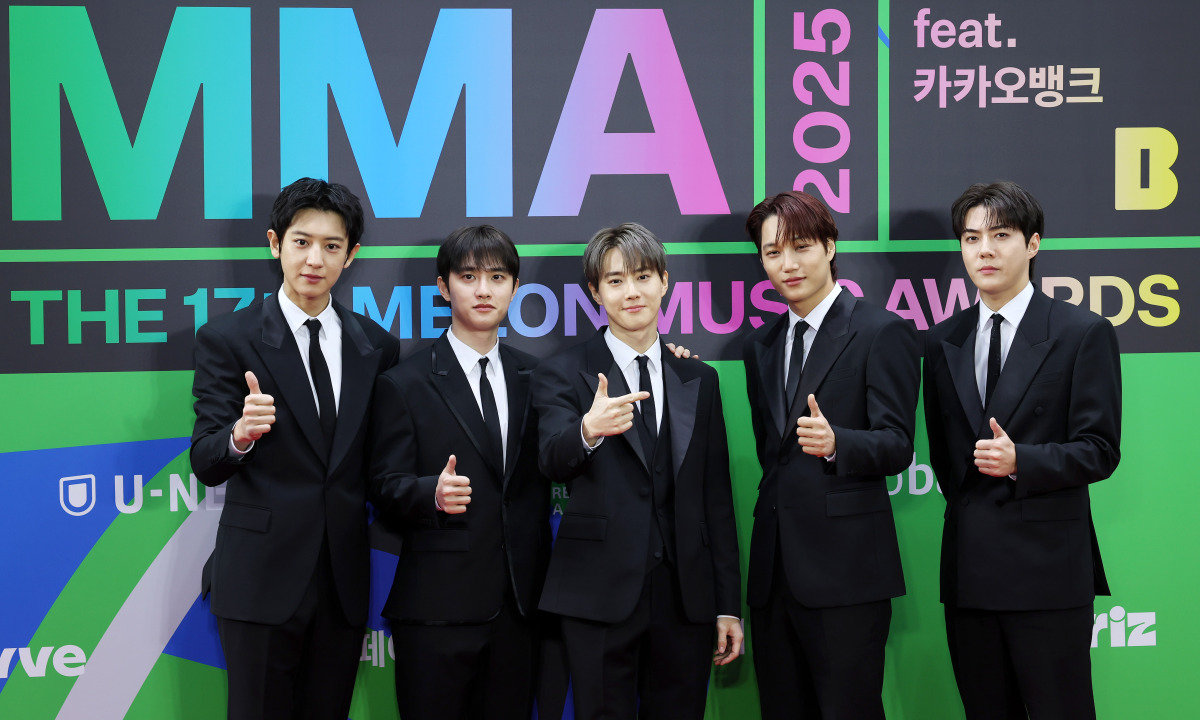
엑소가 지난해 12월 20일 오후 서울 구로구 고척스카이돔에서 열린 2025 멜론뮤직어워드(MMA2025) 레드카펫을 밟고 있다. 뉴스1
다올투자증권은 SM의 3분기 매출액이 지난해 동기 대비 11.4% 감소한 2849억 원, 영업이익은 30.5% 감소한 335억 원이 될 것으로 전망했다. 영업이익률은 11.8%로 컨센서스를 밑돌 것으로 추정했다. 이는 음반(349억 원)과 공연(417억 원) 매출의 감소 때문이다.
임 연구원은 “NCT 127을 제외하면 SM 아티스트 대부분이 판매량 20만 장 미만의 솔로 앨범 위주로 활동했고, 그 무대 또한 일본에 집중됐다”고 분석했다. 공연 쪽에서도 “엑소(아레나 8회), 에스파(아레나·돔 13회), NCT 127(아레나 3회)을 제외하면 대규모 공연이 부재했다”고 짚었다.
다만 다올투자증권은 내년 성장 가능성에 주목했다. 연말연시 보이그룹 데뷔가 예정된 데다, 라이즈·NCT WISH·하츠투하츠 등의 투어 확대가 예상되는 것을 이유로 들었다. 소녀시대 20주년, 엑소 15주년 투어 추진 가능성도 크다고 봤다.
임도영 다올투자증권 연구원은 “SM은 지적재산권(IP) 활동 스케줄상 3분기 실적은 아쉬울 수 있다”면서도 “단기 실적보다는 IP별 고른 기여도와 주요 IP 활동 재개로 내년 성장 가시성이 크다”고 분석했다. 다올투자증권은 SM의 올해 영업이익은 1737억 원으로 지난해(1830억 원)에 비해 하락하나, 내년 영업이익은 2250억 원에 이를 것으로 전망했다.
SM 주가는 7월 6만 원 후반대까지 하락한 뒤 점차 반등세를 보이고 있다. 한국거래소에 따르면 10월 20일 오전 10시 20분 SM주가는 전일 대비 2300원(2.64%) 하락한 8만4700원에 거래됐다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사