

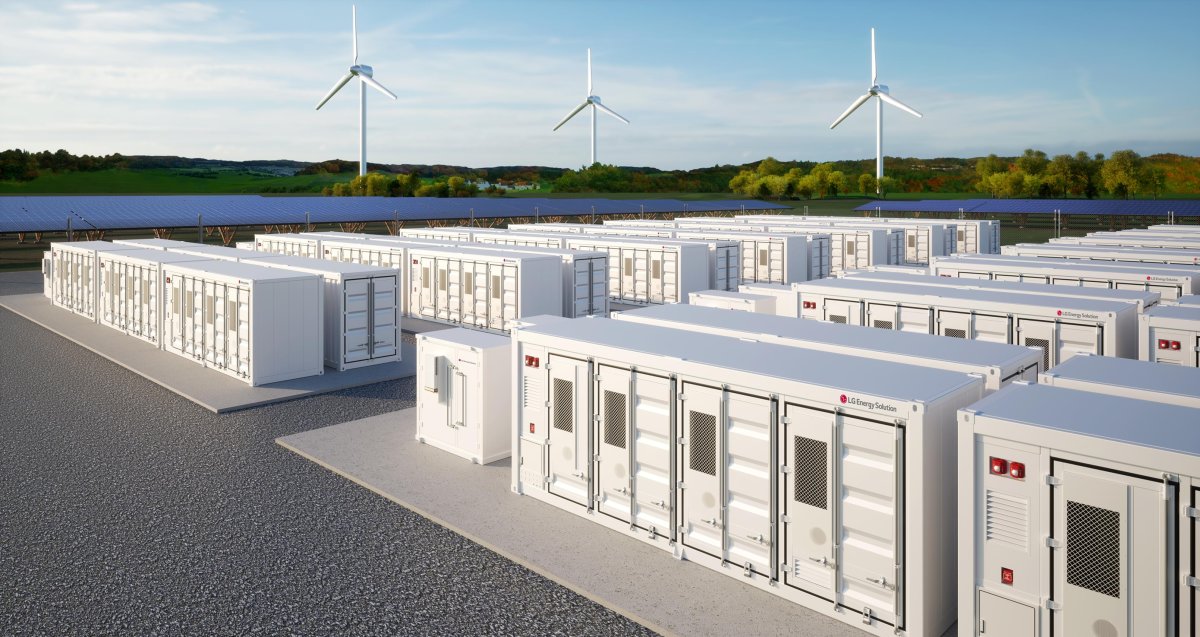
LG에너지솔루션의 에너지저장장치(ESS) 이미지. LG에너지솔루션 홈페이지 캡처
황성현 유진투자증권 연구원은 10월 12일 낸 보고서에서 “3분기부터 에너지저장장치(ESS) 물량 증가에 따른 가동률 상승 효과가 본격적으로 실적에 반영되기 시작했다”면서 LG에너지솔루션 목표주가를 53만 원으로 상향하고 투자 의견 ‘매수(Buy)’를 유지했다. 전 거래일 종가(40만1000원) 대비 12만9000원(32.17%) 오를 여지가 있다는 분석이다.
LG에너지솔루션은 3분기 매출 9조6434억 원, 영업이익 7560억 원을 기록한 것으로 잠정 집계됐다고 10월 8일 공시했다. 지난해 같은 때보다 매출 59.0%, 영업이익은 25.7% 증가한 기록이다. 매출의 경우 분기 기준 역대 최대치에 해당한다. 영업이익은 2분기 적자에서 흑자로 돌아섰다. 미국 인플레이션감축법(IRA)에 따른 첨단제조생산세액공제(AMPC) 등 일회성 보상금 4169억 원을 제외하고도 영업이익 3391억 원을 기록해 실질적인 흑자 전환을 이뤄냈다.
유진투자증권에 따르면 LG에너지솔루션 호실적의 일등공신은 ESS다. 황 연구원은 “ESS 매출이 50% 이상 급증하며 실적 서프라이즈를 견인했다”면서 “AMPC 포함 영업이익은 4460억 원(영업이익률 16.0%)으로 추정된다”고 분석했다. 이어서 그는 “원통형 배터리는 테슬라향 물량 호조에 힘입어 영업이익 2010억 원(영업이익률 8.1%)을 달성한 것으로 보인다”고 추정했다. LG에너지솔루션의 전기차(EV) 사업도 “유럽 폴란드 공장의 가동률 상승과 GM 얼티엄의 8월 가동 개시로 매출이 증가했고 여기에 완성차 업체 보상금 3000억 원이 반영되며 영업이익 1090억 원(영업이익률 2.5%)을 기록했다”는 게 황 연구원의 설명이다.
증권가에선 LG에너지솔루션 실적 성장은향후 북미 ESS 공장을 안정적으로 가동해 생산율을 끌어올릴 수 있는지에 달렸다고 본다. LG에너지솔루션은 9월 미국 미시간주 랜싱에 공장을 개소했다. 당초 EV용 파우치 배터리 생산 거점으로 계획된 해당 공장은 ESS 중심으로 역할이 바뀌었다. 황 연구원은 “LG에너지솔루션은 4분기에도 AMPC 제외 흑자 기조를 이어갈 것”이라며 “2027년에는 신규 대규모 증설보다 기존 북미 생산 거점의 가동률 상승과 ESS 생산량 확대를 통한 수익성 개선이 핵심이 될 전망”이라고 덧붙였다.


김우정 기자
friend@donga.com
안녕하세요. 주간동아 김우정 기자입니다. 정치, 산업, 부동산 등 여러분이 궁금한 모든 이슈를 취재합니다.
SK하이닉스, 미국 매출 1년 새 102조 원 증가
“현 삼전닉스 주가는 시장이 펀더멘털 오해하거나 과잉 공포에 빠진 결과”














