

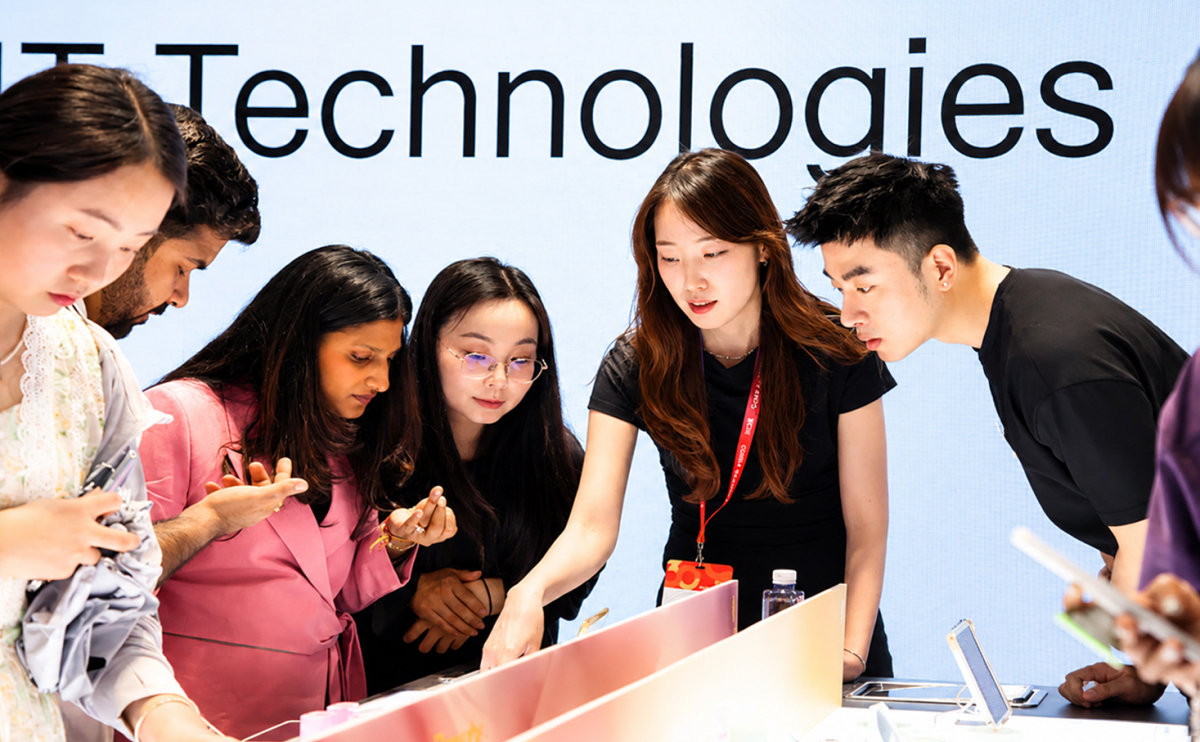
5월 중국 상하이에서 열린 ‘중국 상하이 뷰티 박람회’(CBE) 코스맥스 부스. 코스맥스 제공
하나증권이 추정한 코스맥스의 3분기 연결 매출액은 8238억 원, 영업이익은 790억 원이다. 각각 전년 동기 대비 41%, 85% 늘어난 수치다. 박 연구원은 “영업이익의 경우 시장 기대치인 677억 원을 크게 넘어서는 호실적”이라고 평가했다.
코스맥스의 국내 영업이익은 기초 제품 비중 확대, 색조 부문 실적 회복, 겔마스크 제품 효율성 제고 등에 힘입어 전년 동기 대비 78% 증가하며 분기 기준 처음으로 600억 원을 넘어설 것으로 전망됐다. 하나증권은 해외 법인 또한 실적 개선을 이어갈 것으로 예상했다. 박 연구원은 “미국에서는 현지 인디·레거시 고객사로부터 견조한 리오더 물량이 이어지는 가운데 신규 수주도 증가하고 있다”며 “인디 브랜드 매출 기여도가 높아지고 있으며 토너패드·아이패치·하이드로겔마스크가 인기를 끌고 있다”고 설명했다. 중국 상하이 법인은 현지 대형 고객사를 중심으로 매출이 전년 동기 대비 30% 늘고, 광저우 법인은 오프라인과 수출 채널 호조로 매출이 20% 이상 증가할 것으로 예상했다. 박 연구원은 이어 “인도네시아는 불안정한 외부 환경에도 매출이 30% 이상 증가하고, 태국도 상위 고객사에 더해 인근 국가에서의 신규 고객사 유입으로 매출이 25% 이상 늘어날 것으로 예상된다”고 밝혔다.
코스맥스 주가는 현재 12개월 선행 PER 14배 수준으로, 하나증권은 중장기적으로 20배 이상 오를 여력이 있다고 판단했다.


김윤정 기자
graphy@donga.com
안녕하세요. 주간동아 김윤정 기자입니다. 보고 들은 대로 담겠습니다.
공정위, 굽네치킨 ‘2세 일감 몰아주기’ 의혹 조사
“보배요? 보조배터리 아니에요?”… 문해력 키우려 한자학원 찾는 아이들














