

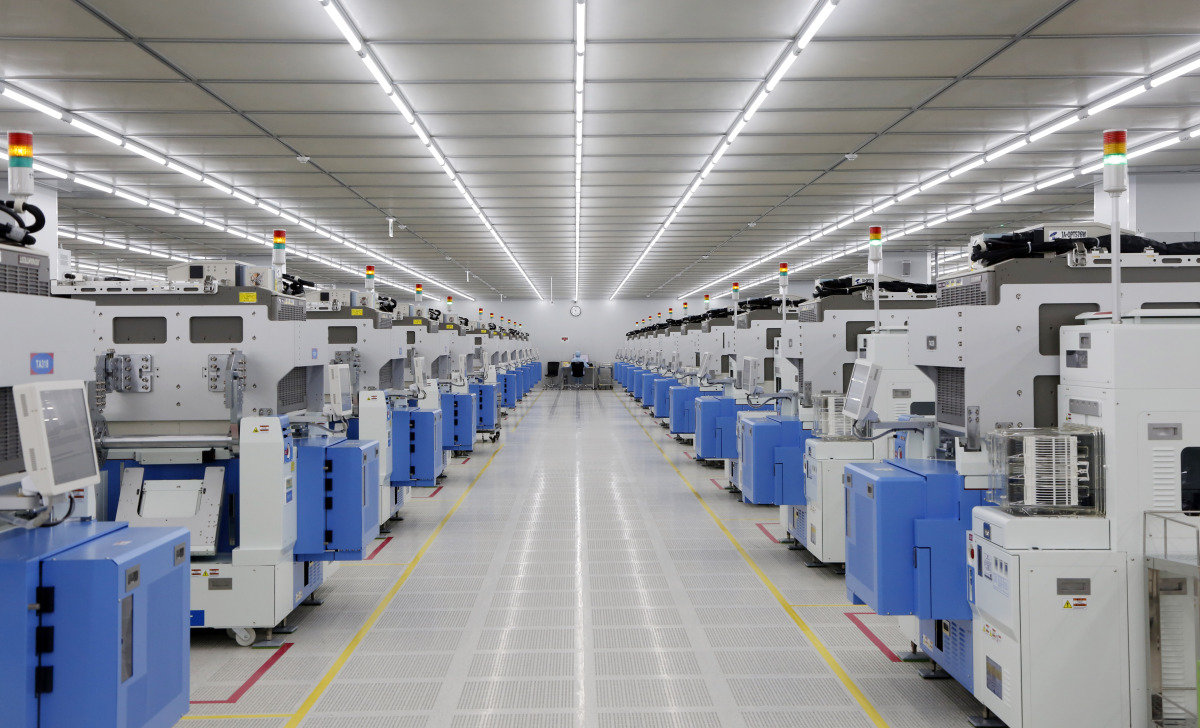
경기 안성시 두산테스나 서안성 사업장. 두산 제공
한국투자증권은 2분기에 전 분기 대비 두 배 이상 늘어난 메모리 컨트롤러 물량이 하반기에도 계속 증가할 것으로 전망했다. 특히 4분기에는 모바일 수요가 회복되고 그록(Groq) 3세대 LPU(언어처리장치·AI 추론에 특화된 반도체) 양산이 시작되면서 실적 반등이 본격화할 것으로 예상했다. 또 테슬라 차세대 인공지능(AI)칩 ‘AI5’ 수주가 예상되는 2027년은 두산테스나의 ‘체급이 달라지는 해’가 될 것이라고 전망했다. 남 연구원은 “두산테스나는 현재 테슬라의 AI4 칩 테스트를 담당하고 있다”며 “내년 하반기 테슬라 AI5 양산이 시작되면 이 또한 수주할 가능성이 높다”고 설명했다. 여기에 내년 2분기부터 양산에 돌입하는 애플 이미지센서(CIS) 관련 매출 또한 실적에 반영될 예정이다. 남 연구원은 이를 근거로 두산테스나 2027년 연간 매출액을 4972억 원, 연간 영업이익은 1086억 원으로 제시했다. 전년 대비 매출 49.2%, 영억이익은 220% 증가한 수치다.


박승현 기자
parksenal@donga.com
안녕하세요. 주간동아 박승현 기자입니다. 치우치지 않고 잘 쓰겠습니다.
“한덕수, 국헌문란 목적 단정 어려워”… 대법, 내란 중요임무종사 혐의 파기
레고랜드도 뚫렸다… 고객 개인정보 유출














