

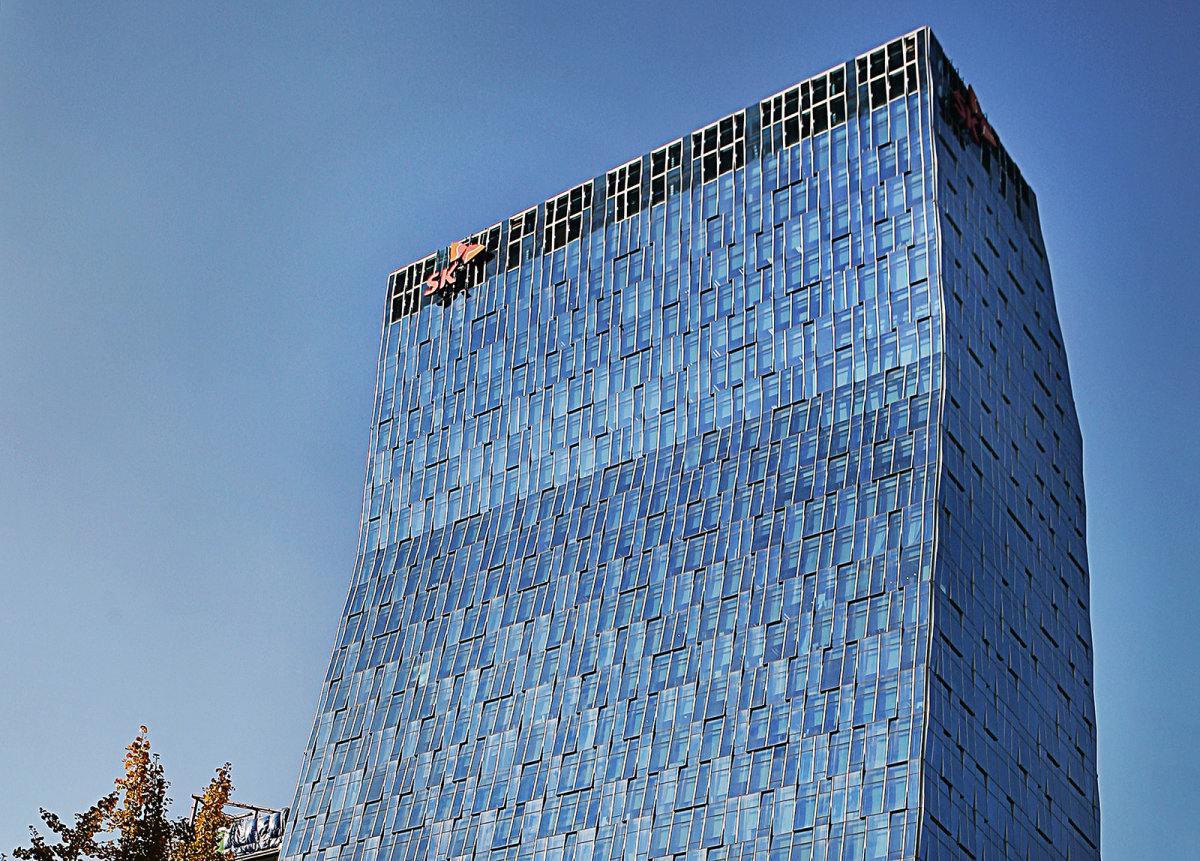
서울 중구 SK텔레콤 사옥. SK텔레콤 제공
김아람 신한투자증권 선임연구원은 8월 6일 낸 리포트에서 “SK텔레콤은 배당주로서는 비싸지만, AI 인프라주로서는 상대적 저평가 구간에 있다”면서 기존보다 12% 상향한 목표주가 11만2000원을 제시했다. 전날 종가(9만3000원) 대비 20.4% 상승할 여지가 있다는 분석이다.
이 같은 주가 전망의 핵심 근거는 SK텔레콤이 추진하는 AI 데이터센터 사업에 대한 기대감이다. SK텔레콤은 7월 AI 데이터센터 사업을 전담하는 자회사 ‘SK하이퍼’를 신설했다. 다만 SK하이퍼가 데이터센터에 필요한 부지와 전력을 확보 중이라는 것 외에는 구체적인 정보는 공개되지 않은 상황이다.
김 선임연구원은 “경영진의 ‘회사의 최우선 원칙은 고객사 확보 후 데이터센터 건설’, ‘2029년부터 데이터센터 단계적 오픈’이라는 코멘트로 미뤄봤을 때 글로벌 고객사와 입주 계약 논의가 구체적으로 진행되고 있을 것으로 추정된다”고 분석했다. “고객사 장기 계약(수요 확인)과 세부 사업구조(자본조달 등)를 확인해야겠으나 데이터센터 사업의 현실화 가능성이 높아 보인다”는 게 김 선임연구원의 시각이다.
SK텔레콤은 2분기 매출 4조3591억 원, 영업이익 5660억 원을 기록했다고 8월 5일 공시했다. 전년 동기 대비 각각 0.5%, 67.3% 증가한 실적이다. 영업이익 급증은 지난해 해킹 사태로 인한 일시적 비용 지출에 따른 기저효과가 컸지만, 신사업인 AI 데이터센터 부문 매출이 급등해 시장의 관심을 끌었다.
2분기 SK텔레콤의 데이터센터 사업 매출은 기존 데이터센터 가동률 상승과 신규 시설 인수 등에 힘입어 전년 동기 대비 92.5% 증가했다. 같은 기간 데이터센터 사업 매출이 SK텔레콤의 전체 매출에서 차지하는 비중은 3.1%였다.


김우정 기자
friend@donga.com
안녕하세요. 주간동아 김우정 기자입니다. 정치, 산업, 부동산 등 여러분이 궁금한 모든 이슈를 취재합니다.
SK하이닉스, 미국 매출 1년 새 102조 원 증가
“현 삼전닉스 주가는 시장이 펀더멘털 오해하거나 과잉 공포에 빠진 결과”














