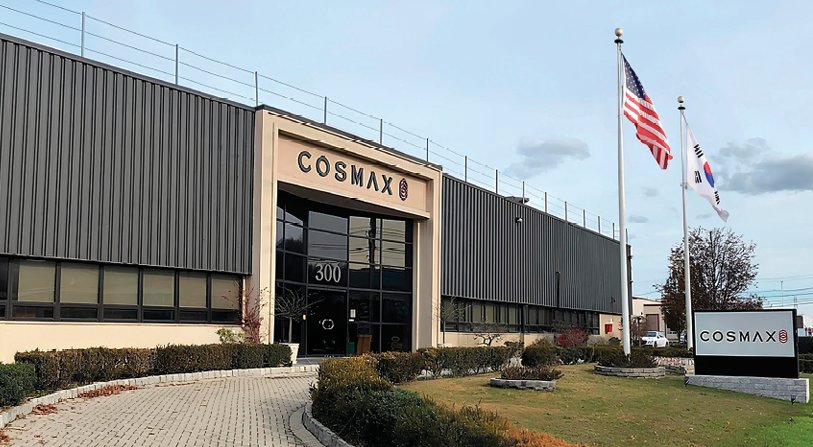
코스맥스 미국 뉴저지 공장. 코스맥스 제공
7월 한 달간 아모레퍼시픽, LG생활건강, 코스맥스 주가 상승률이다. 코스피가 22.2% 폭락한 조정장에서도 화장품주는 20% 내외 상승률을 이룬 것이다. 올해 들어 꾸준히 늘고 있는 화장품 수출과 기업들의 2분기 실적 개선이 투자심리를 지지한 것으로 분석된다.
화장품 수출, 식품 이기고 소비재 1등 차지
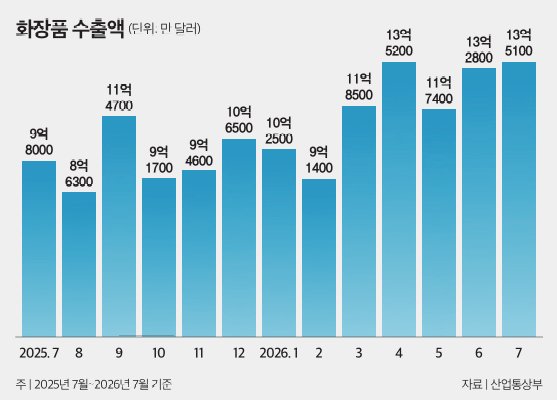
산업통상부에 따르면 전년 동월 대비 화장품 수출 증가율은 지난해 11월부터 9개월 연속 양수를 기록하고 있다. 7월 한국 화장품 수출액은 13억5100만 달러(약 1조9300억 원)로 지난해 동기 대비 37.8% 증가했다(그래프 참조). 월별 수출액 기준 역대 최고치를 기록한 4월(13억5200만 달러·약 1조9400억 원)에 버금가는 수치다.수출액 증가는 미국과 유럽 시장이 이끌었다. 삼성증권이 발표한 ‘화장품 수출 데이터북’에 따르면 7월 대미(對美) 수출액은 2억3900만 달러(약 3450억 원)로 6월 대비 9.1% 증가했다. 대유럽 수출액은 2억9200만 달러(약 4180억 원)로 같은 기간 8.1% 상승했다. 특히 7월 영국(6800만 달러·약 973억 원)과 네덜란드(4800만 달러·약 687억 원), 러시아(4200만 달러·약 601억 원)는 홍콩(4100만 달러·약 587억 원)을 제치고 4·5·6위 수출국으로 올라섰다. 홍콩은 기존 4위에서 7위로 밀려났다. 유럽에서의 K-뷰티 확장세를 엿볼 수 있는 대목이다.
권우정 교보증권 연구원은 7월 22일 발표한 보고서에서 “K-뷰티가 진입하고 있는 오프라인 시장은 기존 주력 채널이던 아마존보다 최소 2배 이상 큰 시장”이라며 “오프라인 소매점을 방문하는 사람은 기존 아마존 소비자와는 다른 신규 고객층이고 구매 전환율이 높다는 점에서 K-뷰티 브랜드의 오프라인 채널 확대는 의미가 크다”고 분석했다.
올해 들어 화장품은 농수산식품을 제치고 5대 소비재 가운데 수출 1위로 올라섰다. 그동안 농수산식품, 화장품, 패션의류, 생활·유아용품, 의약품 중 수출액이 가장 큰 품목은 줄곧 농수산식품이었다. 산업통상부 추산 농수산식품 수출액은 2021년 100억 달러를 넘어선 뒤 지속적으로 상승해 지난해 124억 달러(약 17조7600억 원)에 이르렀다. 하지만 올해 1~7월 화장품 수출액이 83억2900만 달러(약 11조8900억 원)로 농수산식품 수출액(76억6200만 달러·약 10조9400억 원)을 앞질렀다.
증권가, 목표주가 추가 상향
개별 기업 실적도 크게 개선됐다. 올해 2분기 아모레퍼시픽 영업이익은 지난해 동기 대비 59% 성장한 1173억 원을 기록하며 시장 기대치를 크게 뛰어넘었다. 매출도 같은 기간 17% 증가해 1조1759억 원을 달성했다. 국내와 해외 사업 매출이 모두 증가한 결과다. 박종대 하나증권 연구원은 “트렌드와 수요에 걸맞은 정교한 지역·채널·마케팅 전략이 실적으로 가시화되고 있다. (아모레퍼시픽 주가는) 로레알과 에스티로더 등 글로벌 멀티 브랜드 대기업의 밸류에이션인 12개월 선행 PER(주가수익비율) 30배 내외로 점차 수렴해갈 것”이라고 분석하며 아모레퍼시픽 목표주가를 기존 15만 원에서 17만 원으로 상향했다.LG생활건강의 2분기 실적도 시장 기대치를 상회했다. 매출액은 지난해 동기 대비 3.3% 증가한 1조6574억 원, 영업이익은 87.5% 급증한 1028억 원을 기록했다. 음료 사업 수익성이 하락했지만 뷰티 사업이 영업이익 444억 원으로 흑자 전환하면서 영업이익 급증을 이끌었다. 오린아 LS증권 연구원은 “(LG생활건강의 두피케어 브랜드) ‘닥터그루트’의 8월 북미 전역 세포라 입점과 코스트코 내 제품 확대 등을 고려하면 올해 하반기 화장품 부문 실적 개선이 이어질 전망”이라며 목표주가를 기존 25만 원에서 35만 원으로 올려 잡았다.
세계 1위 화장품 제조업자개발생산(ODM) 업체 코스맥스의 주가 전망도 긍정적이다. 하나증권은 7월 31일 발표한 보고서에서 코스맥스를 HMM, 롯데쇼핑, 에이유브랜즈와 함께 ‘단기 투자 유망 종목’으로 선정하면서 “하이드로겔 마스크 수요 확대와 해외 사업 정상화로 하반기 수익성 개선이 기대된다. 미국 법인은 흑자 전환이 예상된다”고 분석했다.