

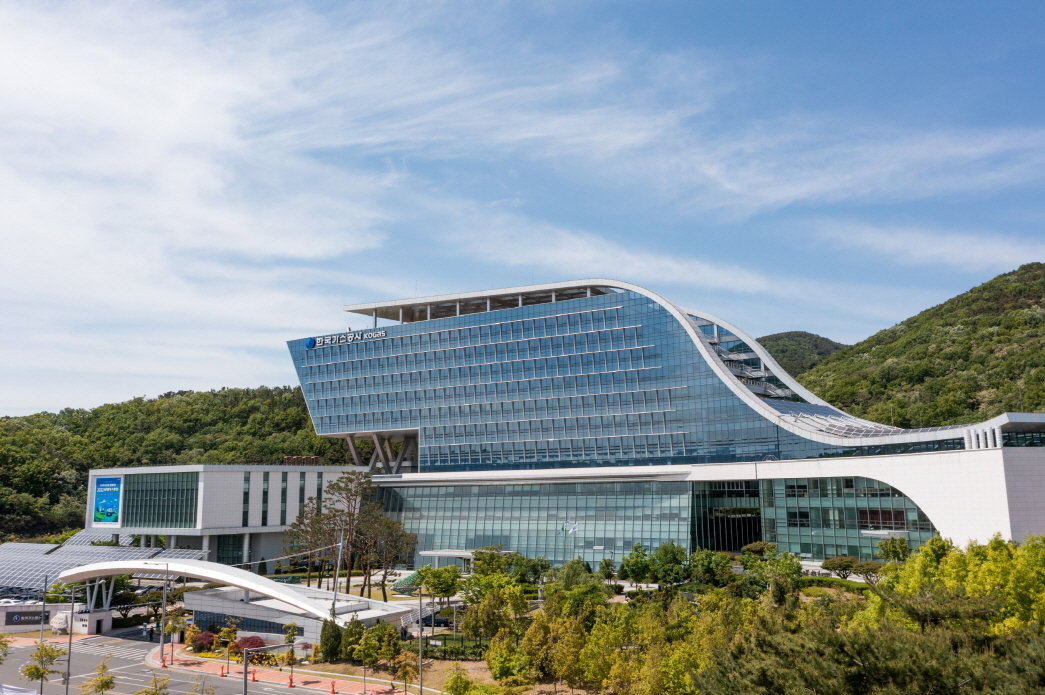
대구광역시에 위치한 한국가스공사 본사. 한국가스공사 제공
하나증권은 한국가스공사의 올해 3분기 매출을 8조5788억 원, 영업이익을 약 5270억 원으로 추산했다. 전년 동기 대비 각각 34.6%, 35.4% 증가한 수치다. 특히 영업이익은 시장 전망치를 웃돌 것으로 예상했다. 국내 가스 도입·판매 사업은 이익 감소가 예상되지만, 해외 자원개발 사업의 수익성이 크게 개선되면서 전체 실적을 끌어올릴 것이라는 분석이다.
한국가스공사는 해외 가스전 개발 및 액화천연가스(LNG) 생산 사업 등에 투자하고 있다. 대표적인 투자처는 호주 프렐류드와 캐나다 LNG 프로젝트다. 프렐류드는 호주 북서부 해상에서 천연가스를 채굴해 바다 위 생산시설에서 LNG로 가공하는 형태다. 캐나다 LNG는 현지에서 생산한 천연가스를 액화해 수출하는 구조다. 한국가스공사는 이들 사업에 지분을 투자해 생산물량이나 판매 수익을 확보하고 있다. 하나증권은 두 사업의 LNG 판매가격이 아시아 현물가격에 연동돼 있어 최근 천연가스 가격 상승이 실적 개선으로 이어질 것이라고 전망했다. 유 연구원은 “천연가스 가격이 10월에도 강세를 이어가고 있어 4분기에도 해외 사업의 이익 증가세가 예상된다”고 분석했다.
배당 확대 가능성도 주목된다. 최근 원/달러 환율 하락으로 천연가스 수입 부담이 일부 줄어든 데다, 외화 자산과 부채를 환산하는 과정에서 발생하는 이익도 늘어날 것으로 기대되기 때문이다. 이에 따라 한국가스공사의 올해 순이익이 증가하면서 주당 배당금도 높아질 전망이다. 하나증권은 올해 주당 배당금이 지난해 1154원에서 2000원으로 증가할 것으로 전망했다. 10월 20일 종가 3만6550원 기준 예상 배당수익률은 약 5.5%다.
다만 천연가스 가격 상승에 따른 미수금 확대는 부담 요인이다. 미수금은 한국가스공사가 가스를 수입하는 데 들인 비용 중 요금으로 회수하지 못한 금액이다. 하나증권은 미수금이 내년 초까지 증가하고 부채도 늘어날 것으로 예상했다. 이에 과거처럼 순이익의 40% 이상을 배당하는 것은 당분간 어려울 것으로 봤다.


윤채원 기자
ycw@donga.com
안녕하세요. 주간동아 윤채원 기자입니다. 눈 크게 뜨고 발로 뛰면서 취재하겠습니다.
롯데 3세 신유열, 사장 승진… 신설 경영전략실 맡아
‘AI 커닝’에 무방비로 뚫린 시험장… 전문자격시험 공정성 우려 커져














