

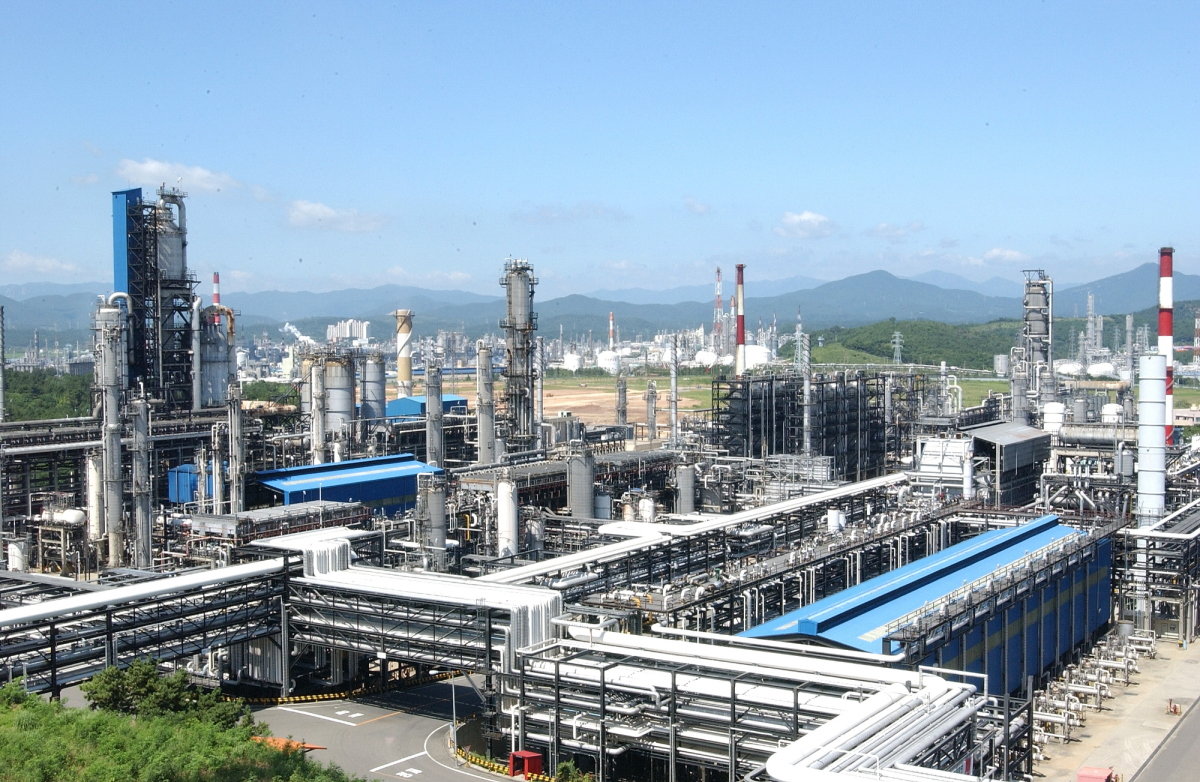
울산 남구 SK이노베이션 울산콤플렉스. SK이노베이션 제공
메리츠증권은 SK이노베이션의 올해 3분기 매출을 29조8056억 원, 영업이익을 3조6983억 원으로 추산했다. 전년 동기 대비 각각 45.2%, 544.9% 증가한 수치다. 특히 영업이익은 증권가 컨센서스인 2조4057억 원을 53.7% 웃돌 것으로 예상했다.
실적 개선 배경에는 정유 사업이 있다. 세계 각지에서 발생한 분쟁으로 원유와 석유제품 공급에 차질이 빚어지면서 국제유가와 정제마진이 높은 수준을 유지하고 있다. 정제마진은 원유를 정제해 휘발유와 경유 등을 판매할 때 얻는 수익성을 나타내는 지표다. 메리츠증권은 이 같은 호황에 힘입어 SK이노베이션의 3분기 정유 사업 영업이익이 1조9380억 원에 이를 것으로 예상했다.
윤활유와 발전 사업도 실적 개선에 힘을 보탤 것으로 전망됐다. 윤활유 또한 공급 차질이 이어지면서 제품 판매가격과 원가의 차이인 스프레드가 확대돼 3분기 영업이익 1조1319억 원을 기록할 것으로 추산됐다. 발전 사업을 담당하는 SK이노베이션 E&S는 액화천연가스(LNG) 직접 도입에 따른 경쟁력과 전력도매가격(SMP) 강세에 힘입어 6883억 원의 영업이익을 낼 것으로 분석됐다.
메리츠증권은 에너지 가격 상승에 따른 수혜가 당분간 이어질 것으로 봤다. 원유와 석유제품 공급 부족이 누적되고 있어서다. 미국 댈러스 연방준비은행이 9월 30일(현지 시간) 발표한 에너지업계 설문조사에서는 올해 말 국제유가 전망치가 배럴당 81달러에서 88달러로 상향 조정됐다. 이에 메리츠증권은 SK이노베이션의 올해 영업이익 전망치를 기존 7조9663억 원에서 13조1985억 원으로 65.7% 높였다. 내년 영업이익 전망치도 3조6168억 원에서 10조8563억 원으로 상향 조정했다. 노 연구원은 “2026~2027년 구조적인 에너지 물가 상승 국면에서 SK이노베이션을 비롯한 정유사에 투자해 위험을 방어하는 전략이 유효하다”고 평가했다.


윤채원 기자
ycw@donga.com
안녕하세요. 주간동아 윤채원 기자입니다. 눈 크게 뜨고 발로 뛰면서 취재하겠습니다.
롯데 3세 신유열, 사장 승진… 신설 경영전략실 맡아
‘AI 커닝’에 무방비로 뚫린 시험장… 전문자격시험 공정성 우려 커져














