
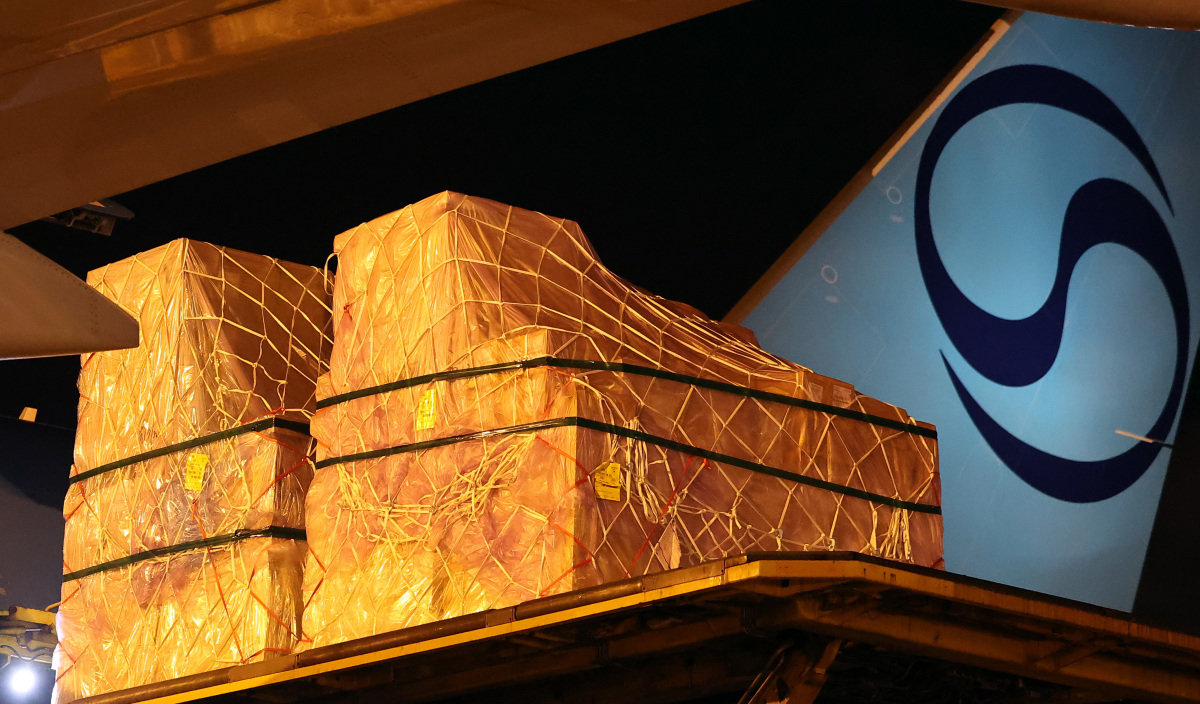
7월 30일 인천국제공항 대한항공 화물터미널에서 관계자들이 삼성전자와 SK하이닉스의 반도체를 항공기에 탑재하고 있다. 뉴스1
KB증권이 대한항공 실적 개선을 전망하는 근거는 크게 세 가지다. 우선 외국인 방한객 증가로 해외 발권 항공권 가격이 오름세라는 것이다. 한국 문화에 대한 관심이 항공권 수요 증가로 이어져 해외 발권 가격을 한국 대비 할인할 이유가 줄어들고 있다는 게 이유다. 여기에 메모리 반도체를 중심으로 한 화물 수요 증가, 3분기 아시아나항공의 적자 폭 감소 예상도 대한항공 실적에 긍정적인 영향을 줄 것으로 판단했다.
KB증권은 올해 대한항공의 영업이익이 1조1000억 원을 기록하며 지난해 대비 5% 감소하는 데 그치고, 내년에는 2조7000억 원으로 크게 상향될 것으로 전망했다. 강 연구원은 “무엇보다 중요한 것은 내년 전망이 고환율·고유가·고금리를 전제하고 있다는 점”이라며 “대외 환경이 평균 수준으로 회귀할 경우 대한항공의 영업이익은 더욱 상향될 것”이라고 분석했다.
최근 대한항공 주가는 국제 유가 하락과 원/달러 환율 하락으로 크게 반등했다. 한국거래소에 따르면 9월 23일 오전 9시 50분 기준 대한항공은 전일 대비 100원(0.32%) 하락한 3만1300원에 거래됐다.

문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
문현진 GPF 세계의장 “저출생은 경제 넘어선 문명적 위기”
“저출생, 한국인 정체성과 가족문화 뿌리 회복해야 풀 수 있어”