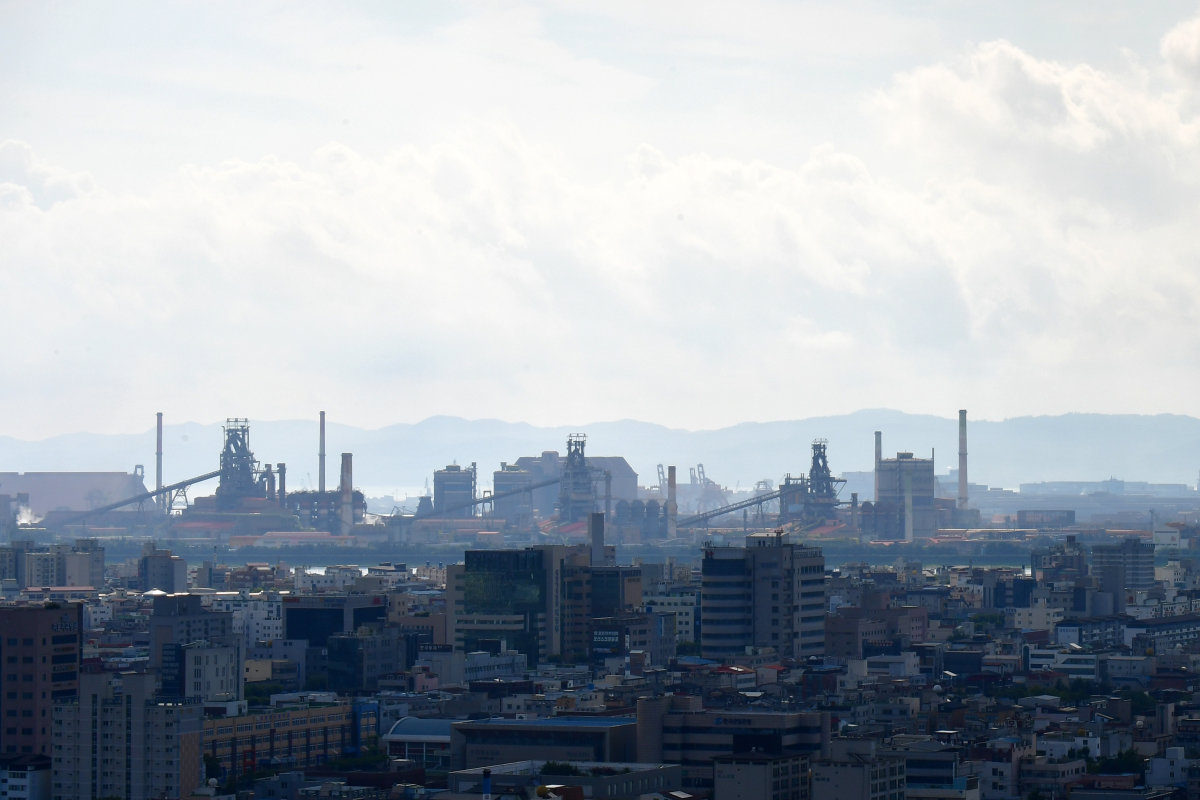
포스코 포항제철소. 뉴스1
유진투자증권은 자회사들의 영업이익이 개선돼 올해 포스코홀딩스 영업이익이 3조 원에 이를 것으로 전망했다. 구체적으로 철강 제품 판가 인상과 판매량 회복에 따른 포스코의 수익성 확대, 세넥스 가스 처리 시설 증산과 미얀마 가스전 투자비 회수 비율 확대 등으로 인한 포스코인터내셔널의 호실적, 음극재 판매 정상화 등으로 인한 포스코퓨처엠의 손익 개선 등을 근거로 들었다. 김 연구원은 “철강 정상화, 인프라 이익 회복, 리튬의 흑자전환 등이 더해지면서 그룹 이익의 저점을 통과했다”고 판단했다.
특히 리튬 사업의 경우 실적 기여가 본격화하는 구간에 진입했다고 봤다. 김 연구원은 “아르헨티나 1공장이 올해 흑자전환을 예상한다. 또 내년 리튬 가격은 짐바브웨 리튬 정광 수출 통제 재개에 따라 상승할 전망”이라고 밝혔다.
유진투자증권은 자회사 호실적과 리튬 사업의 연간 흑자 전환에 따라 포스코홀딩스 올해 영업이익이 지난해(1조8270억 원) 대비 69.6% 상승한 3조980억 원에 이를 것으로 전망했다. 올해 예상 매출액은 73조5680억 원이다. 김 연구원은 “포스코홀딩스의 12개월 선행 PBR이 0.4배로 역사적 하단 수준”이라며 “현 주가가 실적 개선세를 반영하지 못하고 있다고 판단해 업종 최선호주로 제시한다”고 밝혔다.
5월 초 50만 원 선을 돌파하기도 했던 포스코홀딩스 주가는 최근 30만 원 대까지 하락했다. 한국거래소에 따르면 9월 1일 오전 9시 55분 기준 포스코홀딩스는 전일 대비 9500원(2.81%) 오른 34만8000원에 거래됐다.


문영훈 기자
yhmoon93@donga.com
안녕하세요. 문영훈 기자입니다. 열심히 쓰겠습니다.
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
금감원, 10년 만에 신한은행 등 기습 검사