

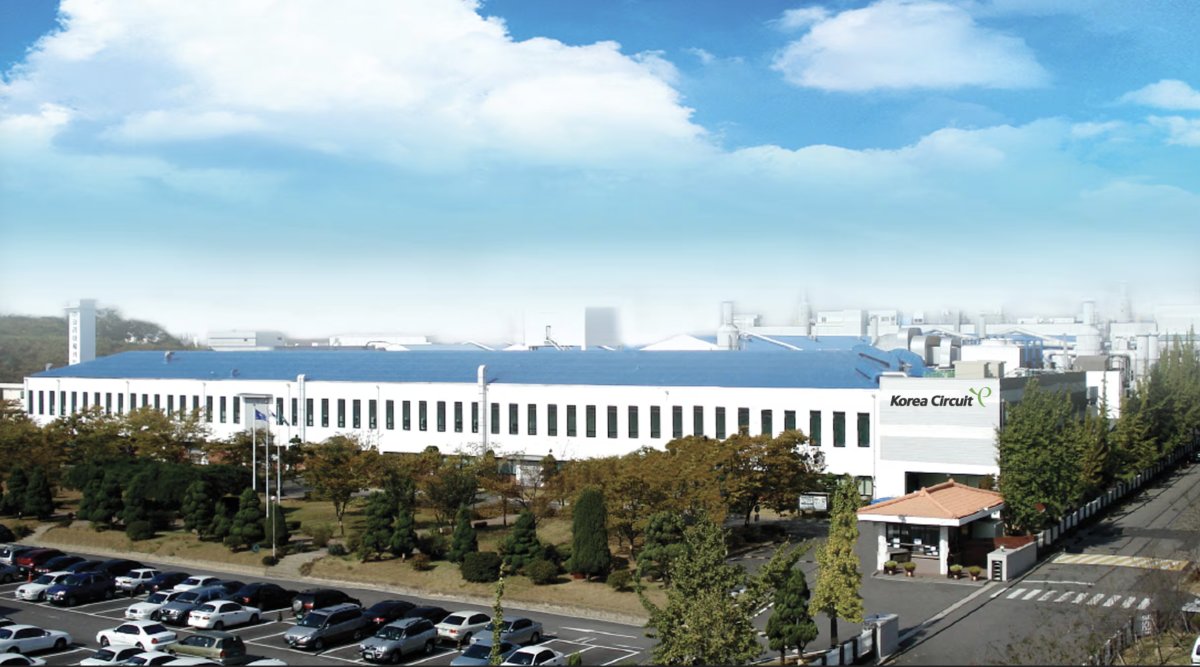
경기 안산시에 위치한 코리아써키트 1공장. 코리아써키트 제공
대신증권 박강호 연구원은 11월 3일 발간한 보고서에서 “영업이익은 올해 1~3분기 전 분기 대비 감소했지만 4분기에는 전 분기보다 104% 늘어날 것”이라며 “2027년에도 분기마다 증가세를 이어가는 등 인공지능(AI) 수혜가 본격적인 실적 개선으로 이어질 것”이라고 전망했다. 이에 따라 목표주가를 기존 9만5000원에서 12만 원으로 올리고 투자의견 ‘매수’를 유지했다. 코리아써키트의 전 거래일 종가는 7만3700원이다.
대신증권은 수익성 호조의 배경으로 △소캠2(저전력 D램 기반 AI 서버용 메모리모듈) 등 고부가 메모리 모듈의 생산 확대 △FC-BGA(고성능 반도체용 패키지 기판) 시장의 공급 부족을 꼽았다.
박 연구원은 소캠2와 AI 서버용 메모리 모듈의 생산 증가가 올해 4분기부터 본격 반영돼 2027년 메모리 모듈 매출이 4700억 원으로 올해보다 48.7% 늘어날 것으로 예상했다. 소캠2 매출은 올해 260억 원(추정)에서 2027년 900억 원 이상으로 증가할 것으로 예상했다. 소캠2 고객사가 1곳에서 2곳으로 늘었고, 서버용 메모리 모듈도 생산능력 확대로 메모리 3사 내 점유율이 높아질 것이라는 분석이다.
FC-BGA 시장의 공급 부족도 반사이익으로 작용할 전망이다. 주력 고객이자 빅테크의 AI 칩을 설계하는 브로드컴에 AI용 제품을 새로 납품할 가능성이 가시화했고, 전장(자동차 전자장비)용에서도 추가 물량 확보가 예상된다. 대신증권은 가동률 상승과 공급단가 인상이 맞물려 2027년 반도체 패키지 매출이 5064억 원으로 26% 늘어날 것으로 봤다.
박 연구원은 이를 근거로 코리아써키트의 2027년 연결 기준 매출액을 2조290억 원, 영업이익을 1470억 원으로 제시했다. 전년 대비 매출은 17.4%, 영업이익은 59% 증가한 수치다.


박승현 기자
parksenal@donga.com
안녕하세요. 주간동아 박승현 기자입니다. 치우치지 않고 잘 쓰겠습니다.
“한덕수, 국헌문란 목적 단정 어려워”… 대법, 내란 중요임무종사 혐의 파기
레고랜드도 뚫렸다… 고객 개인정보 유출














