

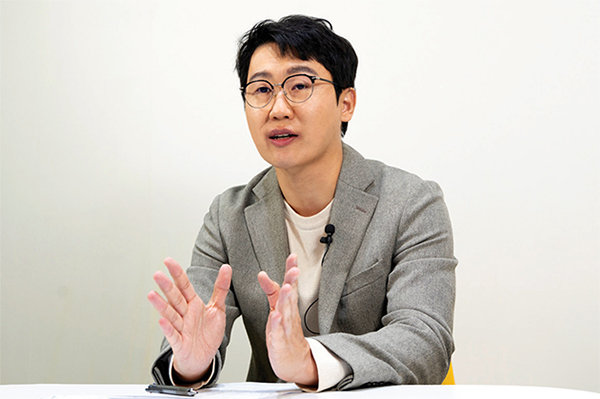
김태훈 청약전략연구소 소장. 박해윤 기자
김태훈 청약전략연구소 소장(52)이 한 말이다. 김 소장은 20대 시절부터 부동산 청약에 도전했다. “치밀한 전략을 세운 덕에 10회 이상 당첨됐다”고 한다. 지금은 청약으로 ‘내 집 마련’을 꿈꾸는 이들을 대상으로 강의도 하고 있다. “청약은 운에 따라 결정되지 않는다. 각자 처지에 따라 적절한 카드를 쓰면 당첨 확률을 높일 수 있다”고 말하는 그를 만나 연령대별 청약 전략에 대해 물었다.
20대는 ‘세팅’부터
청약을 보통 ‘로또’라고 하지 않나.“당첨되면 바로 5억~10억 원을 벌게 되는 분양가상한제 단지의 경우 경쟁률이 매우 높다. 수백 대 1까지 치솟기도 하니 로또라고 생각할 수도 있겠다. 하지만 전국적으로 새로 분양하는 단지가 한 달에 20곳 안팎이다. 대중의 관심이 뜨거운 곳에서 조금만 눈을 돌리면 경쟁이 상대적으로 심하지 않은 곳이 적잖다. 그중에서 옥석을 가린 뒤 적절한 전략을 세워 도전하면 승산이 있다. 예를 들어 2009년 수도권 분양시장의 관심은 인천 송도로 쏠렸다. 그때 나는 인천 부평구 산곡푸르지오에 당첨됐다. 당시만 해도 주위가 허허벌판이다 보니 경쟁률이 낮아 가점제로 내 집을 마련할 수 있었다. 지금은 이 아파트 도보 4분 거리에 지하철역이 있다. 나는 이후에도 중소기업 장기근속자 특별공급(특공), 추첨제, 무순위 등 다양한 방식으로 청약에 당첨됐다.”
청약으로 내 집 마련을 하고 싶은 20대라면 무엇을 준비해야 하나.
“바로 당첨을 꿈꾸기보다 지금은 ‘세팅’을 할 때다. 부모님이 소유한 주택에 함께 살고 있다면 세대부터 분리하는 게 좋다. 무주택자가 돼야 특공과 추첨제 카드를 쓸 수 있기 때문이다. 무주택자는 대출 규제도 덜 받는다. 청약통장 예치금을 채우고, ‘생애최초 특공에 필요한 ‘5년 이상 소득세 납부’ 실적을 쌓는 것도 중요하다. 주택 소유 이력이 있으면 생애최초 특공 대상에서 제외되니, 부모나 친척에게 명의를 빌려주는 것도 금물이다.”
20대 청약 당첨 사례가 있나.
“2023년 분양한 경기 부천시 소사역롯데캐슬더뉴엘에 내 수강생의 남동생이 생애최초 특공으로 당첨됐다. 당시 25세였다. 계약금 6000만 원을 넣었는데 지금 프리미엄이 1억5000만 원가량 붙었다고 한다. 누나가 ‘너는 집을 가진 적이 없으니 생애최초가 되겠다’고 조언해준 결과다. 이처럼 청약은 가족 중 한 명만 제대로 공부하면 각자에게 맞는 방식을 컨설팅해줄 수 있다.”
가점이 낮은 30대 미혼은 어디를 노려야 하나.
“서울 규제지역의 전용면적 60㎡ 이하 아파트는 추첨제 비율이 60%다. 기회가 아예 없지는 않다. 문제는 자금이다. 서울은 분양가가 비싸 59㎡ 경쟁이 치열하다. 내가 가점 낮은 청년이라면 수도권부터 차근차근 올라가겠다. 인천, 경기 부천시 등에서 전용면적 84㎡, 분양가 6억 원대 아파트를 분양받은 뒤 분양권 전매로 자금을 모아 중심지로 올라가는 걸 추천한다. 내가 아는 30대 미혼 간호사는 서울에 살면서도 2024년 경기 성남시 산성역헤리스톤 청약에 도전해 생애최초 특공으로 당첨됐다. 지금 프리미엄이 3억 원가량 붙었다.”
신혼부부는 어떤 전략을 세우면 좋은가.
“나라에서 가장 적극적으로 내 집 마련 기회를 주는 대상인 만큼 관련 정책을 최대한 활용하는 게 바람직하다. 신혼부부 특공, 신생아 특공, 다자녀 특공 등 사용할 수 있는 카드가 많다. 다만 신혼부부 특공의 경우 부적격 당첨 사례가 많다. 소득이 도시근로자 월평균의 140% 이하(맞벌이는 160% 이하)에 해당하는지 등 자격 조건을 꼼꼼히 확인해야 한다.”
청약 전 자금 계획 필수
40, 50대는 어떤가.“자녀가 2명 이상이고 무주택 기간이 길면 가점이 50~60점대까지 나온다. 이런 사람은 규제지역 분양가상한제 단지의 ‘로또 청약’에 도전해볼 만하다. 다만 추격 매입은 신중해야 한다. 2021~2022년 부동산 가격 급등기에 섣불리 분양을 받았다가 마이너스 프리미엄에 내놓은 사람이 많았다. 지금 상황에서는 서울 외곽의 비선호 단지보다 경기도 A·B급 단지를 분양받는 게 더 합리적인 선택일 수 있다.”
청약으로 내 집을 마련하려는 사람에게 해줄 조언이 있다면.
“청약 전 반드시 자금계획을 세워야 한다는 점이다. 당첨됐다가 포기하면 청약통장을 날리게 된다. 서울에서 10억 원짜리 아파트를 분양받으면 한 달 안에 계약금 1억 원을 내야 한다. 잔금 대출은 입주 시점 감정가에 주택담보인정비율(LTV)을 곱한 만큼 나온다. 감정가 15억 원에 LTV 40%면 6억 원이다. 그 외 자금을 어떻게 조달할지 준비해둬야 한다는 얘기다. 입주 시점 전세가를 추정해 계산해보는 방법도 있다. 특히 계약금 정도는 반드시 현금으로 통장에 넣어두고 청약 신청을 해야 한다. 주가가 떨어지면 계약금을 못 내 집을 포기해야 할 수 있기 때문이다. 또 미분양 단지 모델하우스에 갔다가 상담사 말에 홀려 계약하는 경우도 많은데, 최종 판단을 할 때는 이해관계가 없는 사람에게 조언을 구해야 한다.”



박승현 기자
parksenal@donga.com
안녕하세요. 주간동아 박승현 기자입니다. 치우치지 않고 잘 쓰겠습니다.
“한덕수, 국헌문란 목적 단정 어려워”… 대법, 내란 중요임무종사 혐의 파기
레고랜드도 뚫렸다… 고객 개인정보 유출














