

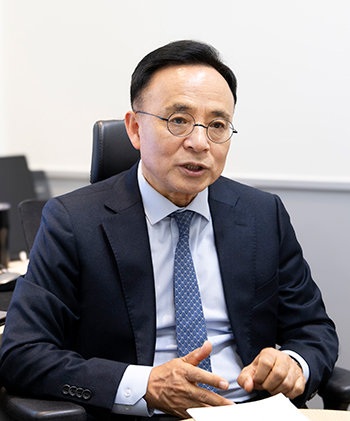
김영익 한양대 미래인재교육원 겸임교수. 박해윤 기자
2008년 글로벌 금융위기를 한 해 앞서 예측해 ‘한국의 닥터둠’으로 불리는 김영익 한양대 미래인재교육원 겸임교수가 10월 20일 국내 증시를 진단하며 한 말이다. 김 교수는 “코스피는 여전히 명목 국내총생산(GDP)이나 광의통화(M2)에 비해 과대평가돼 있고, 선행지수도 7월 정점을 찍은 뒤 하락 국면에 들어섰다. 내년까지 추가 하락할 가능성이 있다”고 말했다. 경고는 미국 증시로도 향했다. 김 교수는 “지금 미국 증시는 2000년 정보기술(IT) 거품 때보다 더 과대평가돼 있다”고 진단했다. 그렇다고 주식시장을 떠나라는 얘기는 아니다. 그는 “내년 상반기쯤이면 언론에 공포스러운 이야기가 넘쳐날 테고, 그때가 주식을 싸게 살 기회”라고 밝혔다. “이에 대비해 단기채권 같은 현금성 자산을 늘려야 한다”는 게 그의 조언이다. 다음은 김 교수와 나눈 일문일답.
반도체 경기 하락 국면
현시점 코스피 적정치는 얼마라고 보나. 그 근거는.“중장기 지표인 명목 GDP에 비하면 아직 30%가량 과대평가돼 있다. 반면 단기 지표인 일평균 수출금액 대비로는 최근 주가가 급락해 약 5% 과소평가 영역에 있다. 중요한 건 방향이다. 경기선행지수 순환변동치가 7월을 정점으로 하락하고 있다. 앞으로 주가지수는 오르기보다 박스권 상단과 하단이 동반 하락하며 조정을 이어갈 것이라고 본다. 12월까지는 5000과 6500 사이에서 움직일 것 같고, 하단인 5000 근처까지 내려갈 가능성이 높다고 생각한다.”
이번 반도체 사이클은 끝난 것인가.
“인공지능(AI) 수요에 대한 낙관론도 있지만, 반도체 경기는 서서히 하락 국면에 접어들고 있다고 본다. 삼성전자 주가는 이미 고점 대비 40% 하락했다. 삼성전자 주가와 국내 반도체 수출의 상관계수는 0.9에 달한다. 반도체 수출금액 자체는 여전히 증가세지만, 전년 동월 대비와 전월 대비 증가율은 이미 크게 꺾였다.”
미국 증시가 과대평가돼 있다고 꾸준히 경고해왔다. 그런데 미 10년물 국채금리가 5%를 넘어선 뒤에도 시장 흐름은 아직 견조해 보인다. 증시 하락을 예상하는 근거는 무엇인가.
“한국 경기선행지수 순환변동치는 7월 정점 이후 꺾였지만 미국 선행지수는 9월까지 올랐다. 미국 주가가 버티는 이유다. 하지만 미국 선행지수도 조만간 꺾일 가능성이 높다. 무엇보다 미국 주가는 절대적으로 과대평가됐다. 경기조정 주가수익비율(CAPE: 현 주가를 물가상승률을 반영한 최근 10년간의 평균 주당순이익(EPS)으로 나눈 값)이 최근 41배를 찍었는데, 역사상 거의 최고치다. S&P500 배당수익률은 1.1%로 장기 평균(4.4%)에 크게 못 미친다. 배당에 비해 분모인 주가가 그만큼 많이 올랐다는 뜻이다. 올해 미국 명목 GDP가 5.6% 성장한다고 봐도 S&P500은 명목 GDP 대비 30% 이상 과대평가돼 있다. 게다가 미국 10년 만기 국채 수익률이 5%를 넘어섰다. 금리가 높아 주식시장 할인율이 올라가면 주가는 떨어질 수밖에 없다. 고금리가 이어지면 시차를 두고 소비가 줄어드는데, 특히 AI 투자가 감소할 수밖에 없다.”
그 시점을 언제쯤으로 보나.
“이르면 올해 4분기다. 내년 상반기에 한 번 더 급락할 수 있다. 역사적으로 미국 신용융자 잔고 정점은 주가 급락에 2~5개월 선행했다. 미국 신용융자가 6월 최고치(1조5000억 달러·약 1991조4000억 원)를 찍고 8월부터 줄기 시작한 점을 감안하면 미국 증시는 4분기 급락 가능성이 크다. 내년 상반기에는 AI 거품이 꺼지면서 실물경기 침체가 반영될 것이다.”
한국 장기채 투자 적기
서학개미 사이에선 “미국 주식은 빠져도 결국 버티면 우상향한다”는 믿음이 강하다. 지금 비중을 줄여야 하나.“지난 10년은 S&P500의 시간이었다. 그래서 젊은 투자자들은 미국 주가가 오르는 것만 봐왔을 것이다. 하지만 미국 주가도 떨어질 때가 있다. 1980년 이후 코스피와 S&P500은 10년 주기로 번갈아 강세를 보였다. 3저(低) 호황이던 1980년대엔 코스피, IT 혁명이 있던 1990년대엔 미국 주가가 크게 올랐다. 지금은 미국의 대내외 불균형으로 중기적인 달러 약세가 예상된다. 역사적으로 달러가 약세일 때는 미국 증시보다 코스피 등 이머징마켓의 수익률이 훨씬 높았다. 앞으로 10년은 미국 주가가 제자리걸음을 하거나, 오르더라도 코스피 수익률에 못 미칠 수 있다. 미국 주식 비중이 크다면 줄여야 할 때다.”
현 시기에 자산배분은 어떻게 하면 좋을까.
“선행지수 순환변동치가 오르는 경기 회복 국면에는 금융자산 중 주식 비중을 60% 정도로 가져가고, 떨어지는 국면에는 20% 안팎으로 줄이라고 권한다. 올해 하반기부터 시작된 하락 국면이 최소한 내년 상반기까지는 이어질 가능성이 높다. 따라서 주식 비중을 줄이고 단기채권 같은 현금성 자산을 늘린 뒤 시장 상황을 지켜봐야 한다. 워런 버핏의 버크셔 해서웨이가 역사상 가장 많은 현금성 자산을 쌓아두고 있는 것도 같은 맥락이다. 1년 안에 기회가 올 것이라 본다.”
최근 채권에 대한 관심이 그 어느 때보다 높다. 어떤 채권에, 언제 투자해야 하나.
“경기선행지수가 꺾였으니 지금이 타이밍이다. 이제 막 금리 하락(채권 가격 상승)이 시작됐다. 만기는 자금 성격에 따라 고르면 된다. 금리가 떨어질 때는 장기채 가격이 더 많이 오르니 3~5년 묻어둘 여유자금이라면 장기채가 낫다. 미국 채권보다 한국 채권을 권한다. 미국 정부부채는 GDP 대비 120%지만 우리는 50%도 안 될 만큼 재정이 건실하다. 중기적으로 달러 약세가 예상되는 만큼 환율 측면에서도 불리하다. 금리 하락폭도 한국이 더 클 것이다. 금리를 결정하는 핵심 요소인 잠재성장률이 2040년대 미국은 2% 수준을 유지하는 반면, 우리는 1% 아래로 떨어질 것으로 한국은행은 전망하고 있다.”



김윤정 기자
graphy@donga.com
안녕하세요. 주간동아 김윤정 기자입니다. 보고 들은 대로 담겠습니다.
공정위, 굽네치킨 ‘2세 일감 몰아주기’ 의혹 조사
“보배요? 보조배터리 아니에요?”… 문해력 키우려 한자학원 찾는 아이들














