

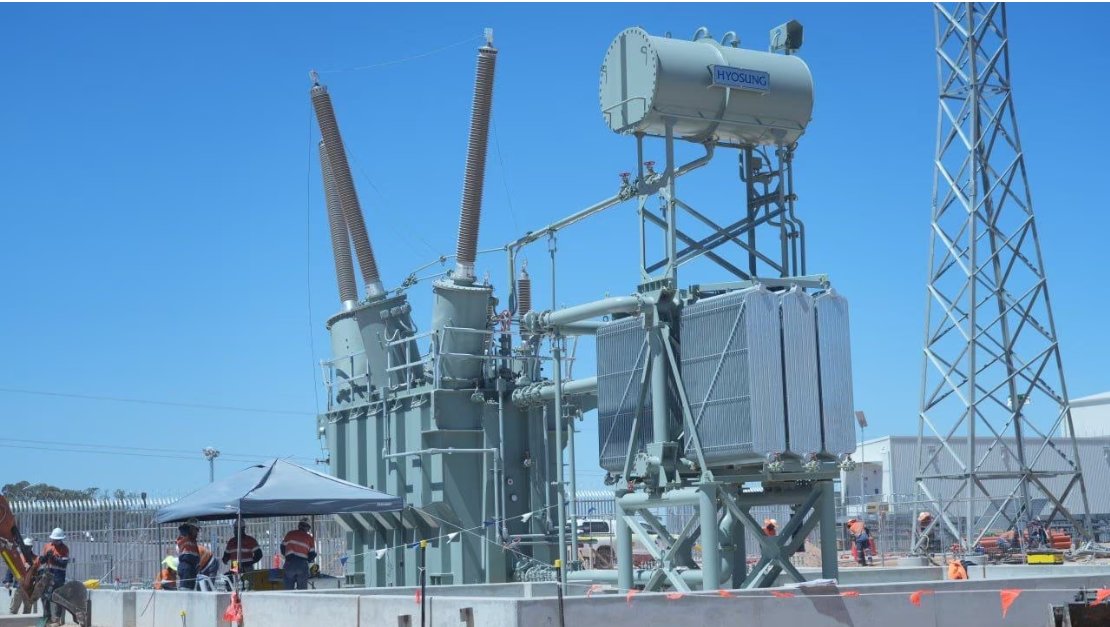
효성중공업의 변전소 현장 및 초고압 변압기 전력 설비. 효성중공업 홈페이지 캡처
한화투자증권이 분석한 효성중공업의 강점은 북미 초고압 시장에서 쌓은 납품 실적과 현지 생산 능력이다. 김 연구원에 따르면 효성중공업은 미국에 설치된 765㎸ 대형 변압기의 약 50%를 공급한 선도 업체다. 현재 미국에서 765㎸ 변압기를 생산할 수 있는 유일한 공장도 보유하고 있다. 현지 생산으로 운송 부담과 관세 리스크를 줄이는 동시에 안정적인 납기 대응이 가능하다는 설명이다. 해당 공장은 2028년까지 두 차례 증설 예정으로, 관련 공사가 마무리되면 생산능력(CAPA)이 현재 연간 4억 달러(약 5600억 원)에서 6억~7억 달러(약 8400억~ 9800억 원) 규모로 확대될 예정이다.
이 같은 경쟁력은 북미 수주 확대로 이어지고 있다. 올해 상반기 누적 신규 수주는 7500억 원으로, 상향 조정된 연간 수주 가이던스의 63%를 이미 달성했다. 신규 수주의 71%가 북미에서 나왔으며, 전체 수주 잔고에서도 북미 비중이 역대 최고인 57%까지 높아졌다.
실적 성장세도 계속될 전망이다. 한화투자증권은 효성중공업의 올해 매출을 7조2020억 원, 영업이익을 1조2280억 원으로 추산했다. 전년 대비 각각 20.7%, 64.3% 증가한 수준이다. 김 연구원은 “지금까지는 북미 비중 확대에 따른 ‘지역 믹스’ 개선이 실적 성장을 이끌었다면 내년부터는 765㎸ 고부가 제품의 매출 인식이 본격화되면서 ‘제품 믹스’ 개선 효과까지 더해질 것”이라며 “지역과 제품 믹스의 동시 개선으로 한 단계 높은 실적 레벨업이 가능할 것”이라고 분석했다.
효성중공업은 8월 20일 오전 9시 45분 기준 전 거래일 보다 0.86% 떨어진 288만3000원에 거래됐다.


윤채원 기자
ycw@donga.com
안녕하세요. 주간동아 윤채원 기자입니다. 눈 크게 뜨고 발로 뛰면서 취재하겠습니다.
롯데 3세 신유열, 사장 승진… 신설 경영전략실 맡아
‘AI 커닝’에 무방비로 뚫린 시험장… 전문자격시험 공정성 우려 커져














