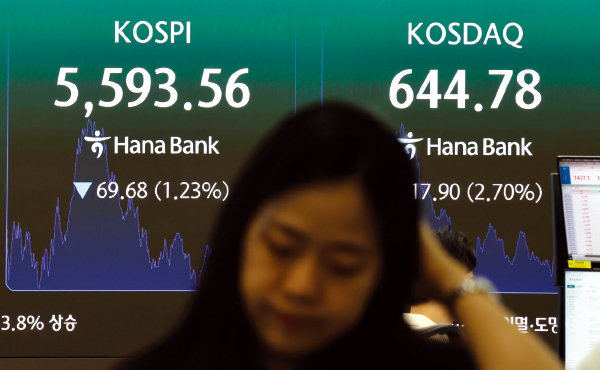
7월 30일 전거래일보다 69.68포인트 하락한 채 마감한 코스피. 뉴시스
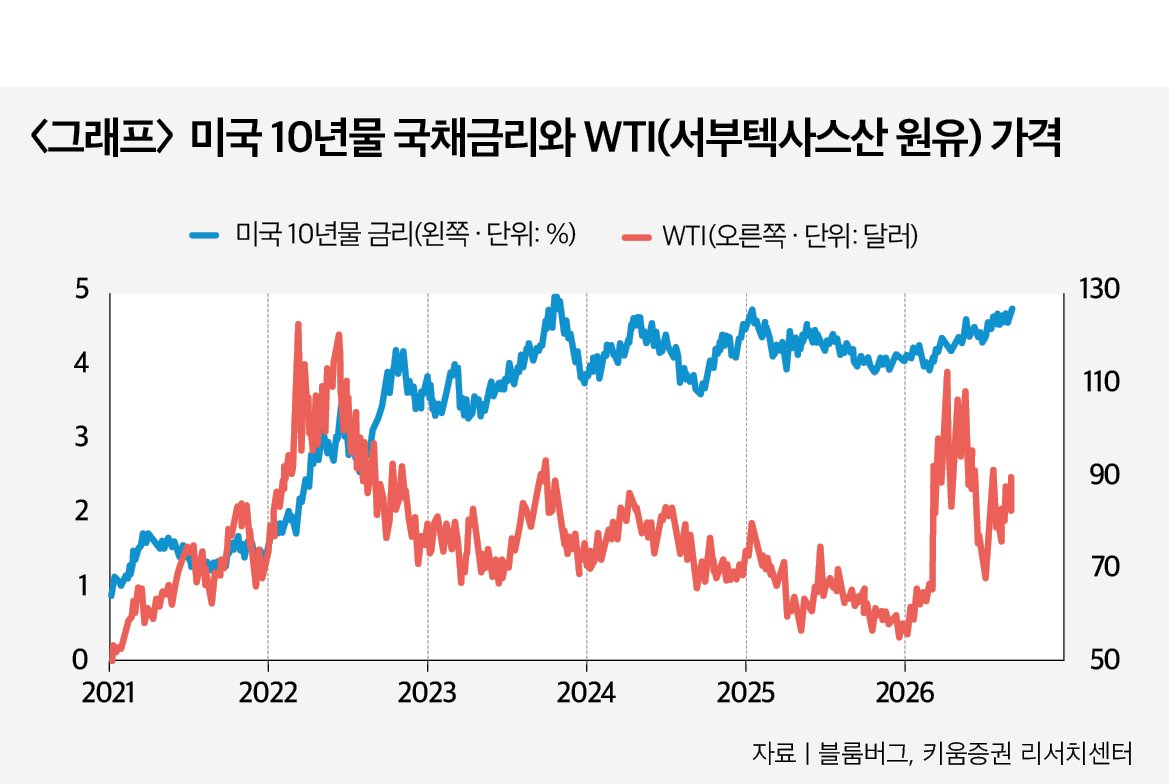
현시점 시장을 이해하려면 첫째로 “금리가 높은가”가 아니라, “왜 금리가 오르고 있으며 얼마나 빠르게 오르는가”에 집중할 필요가 있다. 이와 관련해 흥미로운 설문을 하나 소개한다. 8월 19일 블룸버그가 실시한 투자자 대상 설문에서 응답자의 66%는 연내 미국 10년물 국채금리가 5.0%를 돌파할 것이라 전망했고, 77%는 한 달 뒤 금리가 더 오를 것이라고 답했다. 그러나 같은 설문에서 응답자의 74%는 위험조정수익률 기준으로 국채보다 주식을 선호했다. 금리가 오른다는 것을 알면서도 주식을 택했다. 다시 말해 투자자에게 고금리는 더는 돌발 악재가 아니라는 의미다. 그 대신 투자자들이 기본 시나리오로 받아들이고 대응을 준비하는 변수가 됐다.
오른다고 다 나쁜 것은 아니다
같은 금리 상승이라도 증시에 미치는 영향은 다를 수 있다. 경기 개선과 기업이익 상향을 동반한 완만한 금리 상승은 주식시장이 일정 부분 감당할 수 있다. 실질금리가 오르더라도 기업 매출과 이익이 함께 증가한다면 할인율 상승의 부정적 효과를 상쇄할 수 있기 때문이다. 반대로 최근처럼 지정학적 충돌과 유가 상승이 기대인플레이션을 자극해 장기금리를 끌어올리는 경우에는 얘기가 달라진다. 기업이익은 그대로지만 원가와 할인율이 동시에 상승하는, 주식시장 관점에서 보면 전형적인 ‘나쁜 금리 상승’이 되는 것이다. 따라서 앞으로 증시에서 주목할 변수는 “미국 10년물 국채금리가 몇%까지 내려오는가”보다 “추가 급등이 멈출 수 있는가”다.미국-이란 간 즉각적인 평화협상이 성사될 가능성은 크지 않다. 그러나 호르무즈해협 통항이 정상화되거나 제한적인 긴장 완화가 나타나 유가에 포함된 전쟁 프리미엄이 축소된다면 상황은 달라질 수 있다. 국제유가가 안정되면 기대인플레이션과 미국 연방준비제도의 긴축 우려가 낮아지고, 장기금리의 추가 급등 역시 억제될 가능성이 크다. 장기금리가 4% 초반까지 내려와야만 증시가 오르는 것이 아니다. 시장이 원하는 것은 ‘낮은 금리’보다 예측 가능한 금리다.
기업 펀더멘털 또한 집중해서 봐야 할 요소다. 최근 주가 변동성이 확대됐지만 기업이익까지 동시에 훼손된 것은 아니다. 국내 수출은 건재하고, 반도체와 인공지능(AI) 관련 수출액도 여전히 높다. 반도체 가격 상승률이 이전보다 둔화하고 있다는 우려가 있는 것은 사실이다. 그러나 중요한 것은 “높아진 가격과 이익 수준을 얼마나 유지할 수 있는가”다. 최근 미국 기업들 실적에서도 유사한 흐름이 확인된다. 엔비디아, 브로드컴, 델 등 AI 밸류체인 기업들 실적을 보면 AI 투자 수요 자체가 갑자기 꺾였다고 하기는 어렵다. 오히려 반도체, 네트워크, 서버, 전력 등 일부 영역에서는 여전히 수요가 공급을 앞선다. 시장이 AI 투자에 대해 과거보다 높은 검증 과정을 거치는 것이 AI 사이클이 끝났다는 의미는 아니다. 투자액 자체를 보기보다 이것이 실제 매출과 이익으로 얼마나 빠르게 전환되는지를 보기 시작했다는 의미에 가깝다. 최근 국내 증시에서 삼성전기, 두산퓨얼셀, 알테오젠 등 대형 호재성 공시를 발표한 기업들 주가가 오히려 부진했던 것도 같은 맥락에서 해석할 수 있다. 기업의 사업가치가 하루아침에 나빠진 것이 아니다. 이미 높아진 기대치, 미국 장기금리 상승에 따른 높아진 할인율, 외국인과 기관의 매수 여력 약화가 겹치면서 호재가 신규 매수보다 기존 보유자의 차익실현 계기로 활용되고 있는 것이다.
내부 충격 흡수 능력은 오히려 개선돼
그렇기 때문에 현 매도세를 지나치게 비관적으로 볼 필요는 없다. 7월 급락과 비교하면 시장 내부의 충격 흡수 능력은 오히려 개선됐다. 당시에는 악재가 등장하면 외국인 매도, 레버리지 상품의 리밸런싱, 헤지 수요 확대가 동시에 발생하면서 주가 하락을 증폭했다. 하지만 최근에는 장중 급락이 나타나더라도 삼성전자와 SK하이닉스의 자사주 매입 등 매도 물량을 받아내는 주체가 등장했고, 낙폭 역시 상대적으로 빠르게 복원되는 모습이 반복되고 있다. 변동성 지표와 단일종목 레버리지 거래 비중 역시 7월의 극단적 수준보다 크게 낮아졌다.최근 매크로 불확실성을 새로운 약세장의 출발이라고 단정할 필요도 없다. 장기금리와 유가 변동성이 진정된다면 증시는 다시 저점을 높여가는 회복 경로로 복귀할 가능성이 크다. 다만, 높은 금리는 당분간 우리 곁에 남아 있을 수 있다. 시장이 두려워하는 것은 높은 금리 자체가 아니라, 예상보다 빠르게 오르는 금리다. 금리가 높은 수준이더라도 안정을 찾는다면 기업이익이 다시 주가의 중심 변수로 돌아올 수 있다. 투자자가 지금 확인해야 할 것은 “금리가 언제 예전 수준으로 내려오느냐”가 아니라, “금리와 유가 충격이 잦아들 동안 기업이익과 시장 회복력이 얼마나 버텨주는가”다. 현재까지 답은 아직 긍정적인 쪽에 가깝다.